Prestigeträchtige Villa am Meer in Porto Santo Stefano, Toskana
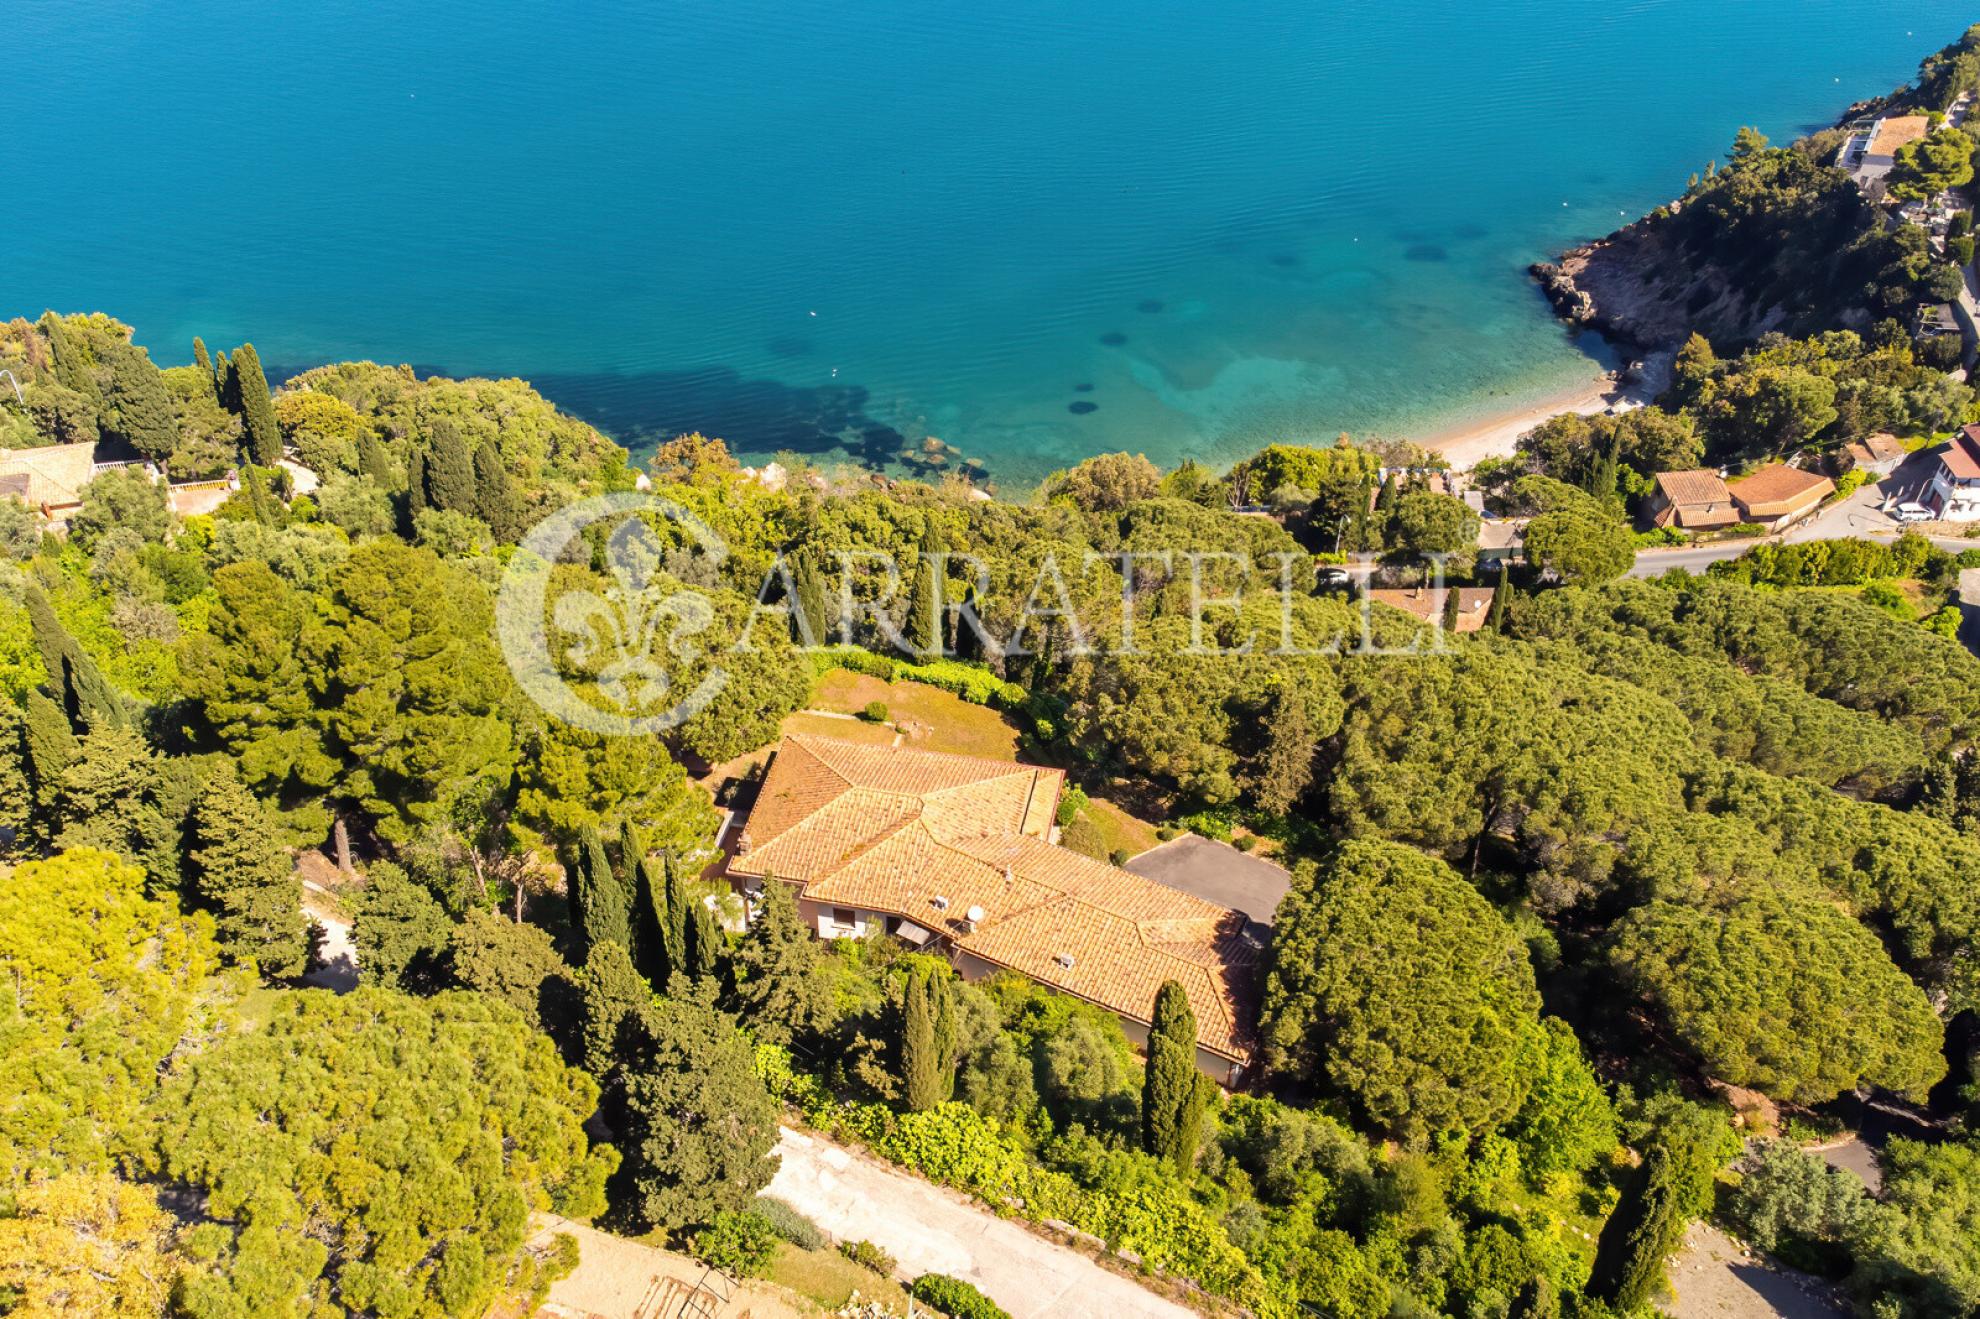
Atemberaubende Villa in der Nähe von Porto Santo Stefano mit fantastischem Panoramablick, faszinierender Architektur und absoluter Privatsphäre. Die Stadt, Hauptstadt der Halbinsel Argentario, ist ein malerisches Küstenstädtchen und seit der Zeit des Römischen Reiches ein beliebtes Urlaubsziel. Porto Santo Stefano erstreckt sich entlang seiner beiden Häfen. Der größere Handelshafen ist der erste, den man bei der Einfahrt in die Stadt sieht. Hier legen Fischerboote an, und auch Fähren zu den Inseln Giglio und Giannutri verkehren. Der kleinere Hafen von Pilarella ist Porto Santo Stefanos beliebtester Ort zum Flanieren und Entspannen. Er ist über die von Giorgetto Giugiaro entworfene Strandpromenade erreichbar. Hier bieten die Tische der Bars und Restaurants einen herrlichen Blick aufs Meer. Genießen Sie die lokale Küche oder entspannen Sie bei einem Drink und bewundern Sie den bezaubernden Ausblick auf dieses idyllische Küstenstädtchen. Die Villa erstreckt sich über zwei Etagen und bietet eine Wohnfläche von ca. 900 Quadratmetern. Sie umfasst eine große Eingangshalle, einen geräumigen Empfangsbereich mit Zugang zu einer der Panoramaterrassen mit Meerblick, ein Esszimmer, eine komfortable und funktionale Küche, einen Personalbereich sowie eine große Treppe, die ins Obergeschoss führt. Dort befinden sich fünf komfortable Schlafzimmer mit Badezimmern und begehbaren Kleiderschränken; drei davon sind Suiten. Zwei der Schlafzimmer öffnen sich zu einer großen Panoramaterrasse mit Meerblick. Vom Wohnzimmer im Erdgeschoss gelangt man in den makellos gepflegten Garten mit hohen Bäumen und einer Vielzahl von Blumen, Sträuchern, Hecken und vielem mehr. Vom Empfangsbereich aus erreicht man außerdem eine große, einladende Veranda mit Meerblick, die zum Entspannen und Genießen einlädt. Von der Veranda gelangt man in einen Anbau mit einem großen Hobbyraum und einer Außenküche, die für Empfänge und als Pizzeria genutzt wird. Die Pizzeria ist mit Öfen, Arbeitsflächen und allem ausgestattet, was man zum Backen köstlicher Pizzen für Freunde benötigt. Außenbereich: Neben dem perfekt gepflegten Garten gibt es einen weiteren Innenhof mit unzähligen Obstbäumen aller Art. Das Grundstück ist komplett umzäunt und über eine Auffahrt mit großem Tor erreichbar. Am Eingang befindet sich ein weiteres Gebäude mit zwei gleich großen Wohnungen, die derzeit als Hausmeisterwohnung und Gästeapartment genutzt werden. Das gesamte Grundstück, inklusive Garten, umfasst über 4 Hektar. Zustand und Ausstattung: Das Anwesen befindet sich in exzellentem Zustand, alle Anschlüsse sind vorhanden und funktionsfähig. Die Fassade ist fein weiß verputzt, während der Innenbereich mit Terrakottaböden, edlen Fliesen und hochwertigem Parkett ausgestattet ist. Nutzungsmöglichkeiten: Diese Immobilie eignet sich ideal als Ferienhaus oder zur Vermietung während Ihrer Abwesenheit.
7.500.000,00 €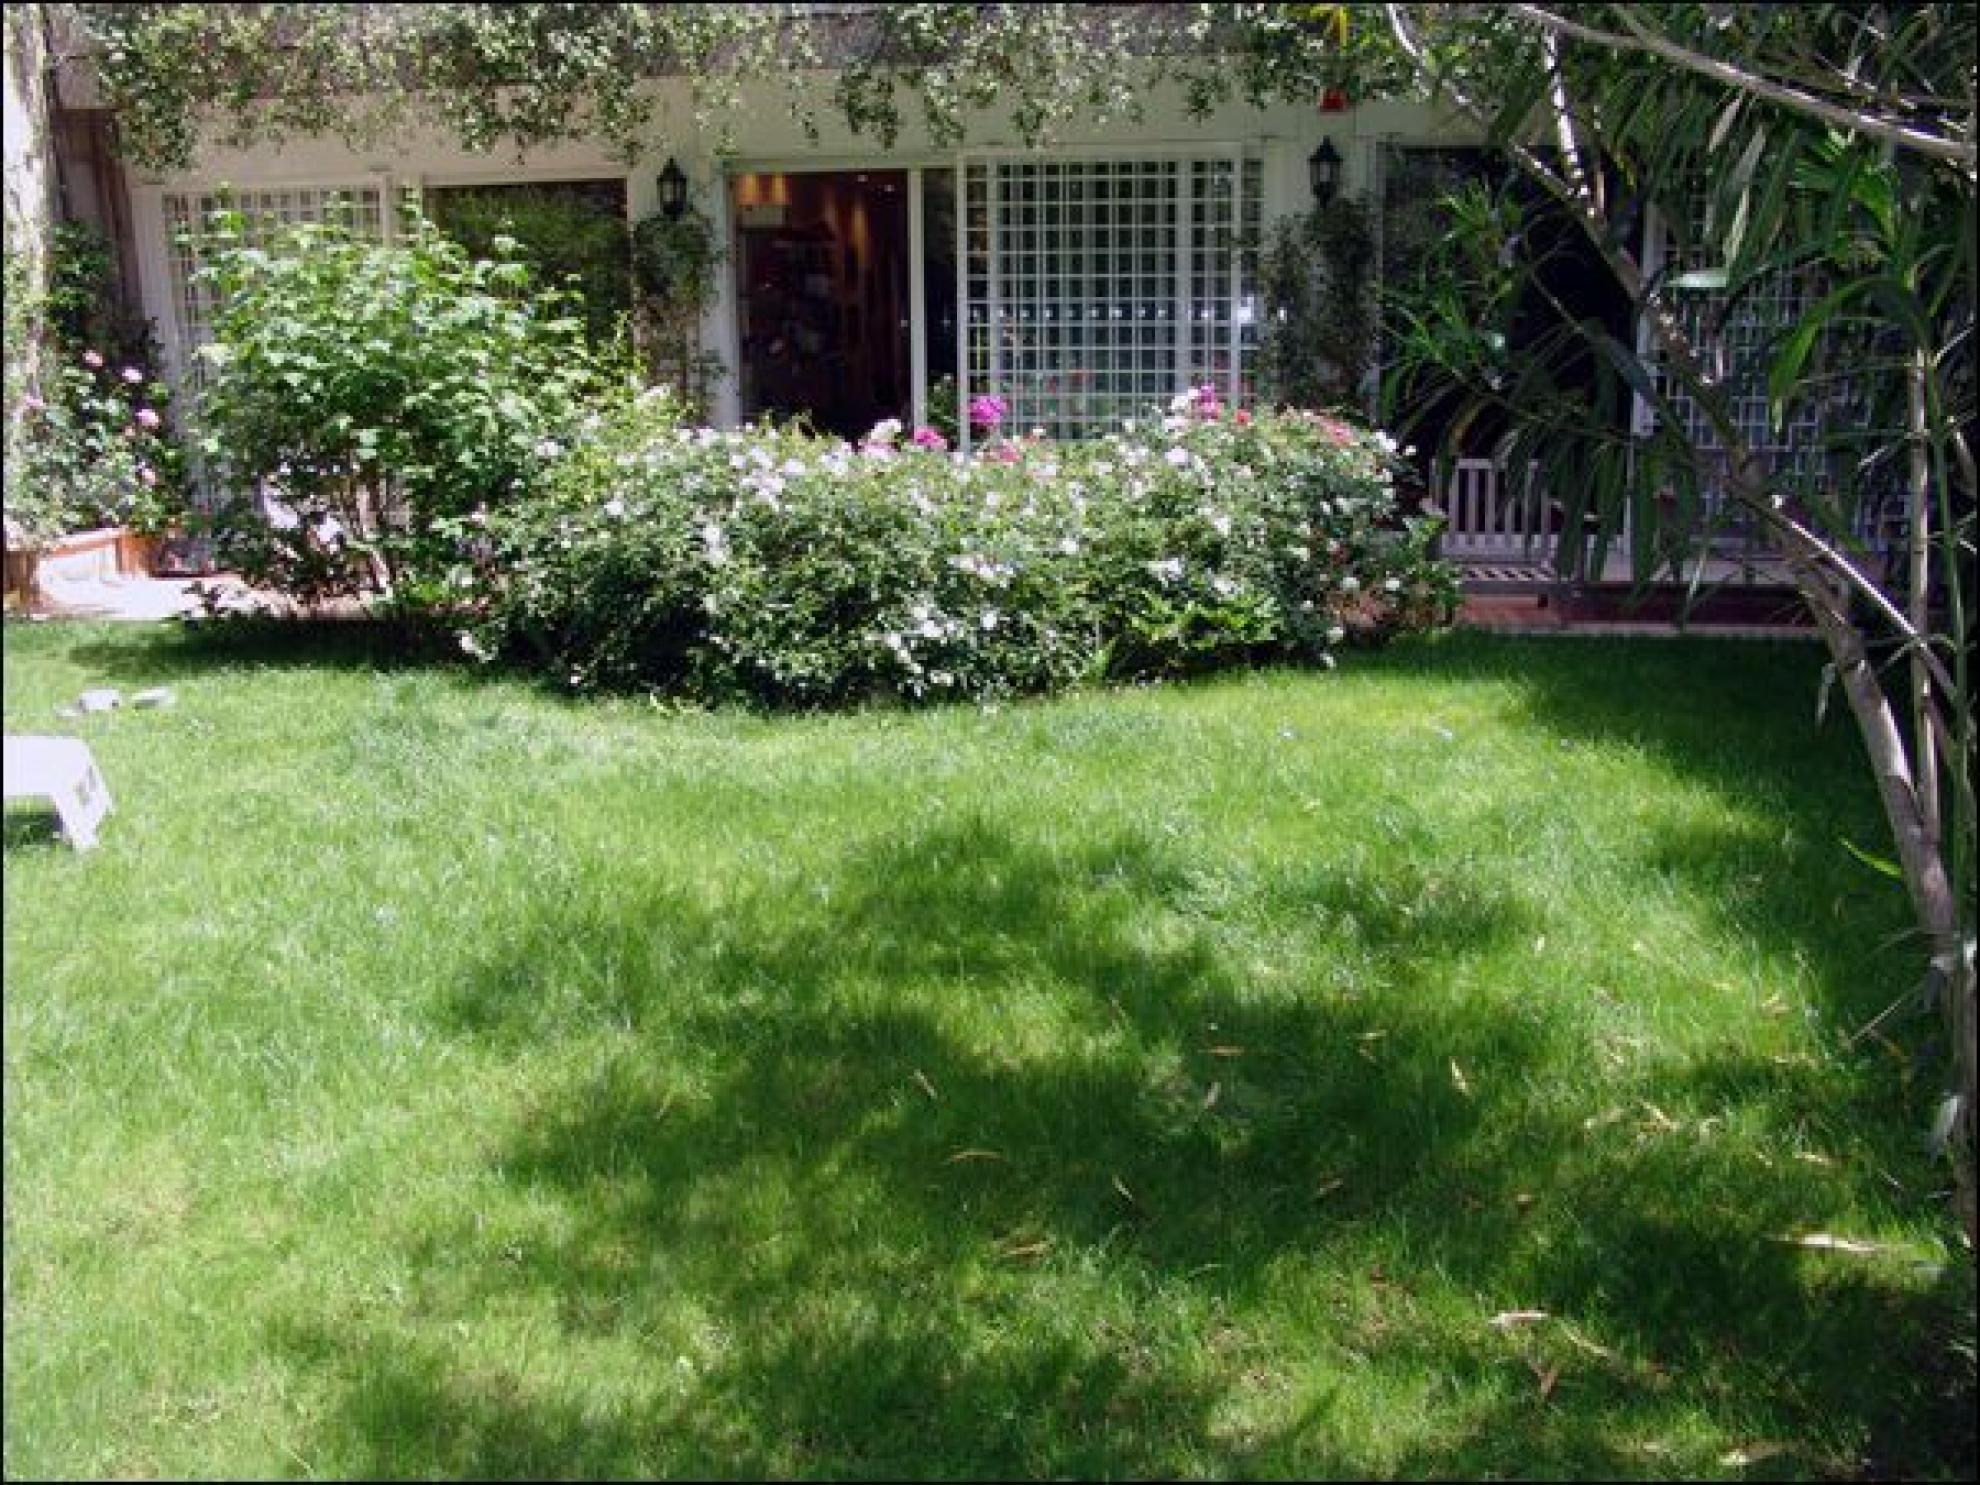
moderne Villa in Camilluccia
In der prestigeträchtigen Gegend von Vigna Clara, im Viertel Camilluccia an der Via Teheran, erstreckt sich diese wunderschön renovierte Villa im klassischen Stil über drei Etagen mit einer Gesamtfläche von ca. 500 Quadratmetern. Sie verfügt über einen internen Aufzug, einen Garten, eine Terrasse und eine Garage. Lage: Die dreistöckige Villa befindet sich im Viertel Roma Nord an der Via Teheran, innerhalb einer exklusiven Anlage mit großzügigen Grünflächen für die Bewohner, 24-Stunden-Sicherheitsdienst und Perimeterüberwachung im August. Sie verfügt über eine Einfahrt mit Doppelschranke und Video-Gegensprechanlage. Die Gegend ist überwiegend ein Wohngebiet; die nächsten Geschäfte (Vigna Clara) sind ca. 1 km entfernt. Gebäudebeschreibung: Das Anwesen ist über eine ansprechende Auffahrt erreichbar, die nach wenigen Stufen zu einer Veranda führt. Von hier aus betritt man das Gebäude, wo eine große Eingangshalle zum Wohnbereich führt, der aus einem doppelten Wohnzimmer und einem Essbereich besteht. Zurück in der Eingangshalle befinden sich ein Gäste-WC, der Aufzug und der Zugang zur großen und komfortablen Küche, die außerdem über einen separaten Eingang, einen Aufzugszugang und eine Verbindung zum Essbereich verfügt. Das helle, doppelte Wohnzimmer führt auf die große, einladende Südwestterrasse. Über eine Treppe und/oder einen Aufzug gelangt man in den Schlafbereich mit einem ersten Flur, dem Hauptschlafzimmer mit Bad, großen Einbauschränken und Zugang zum Garten. Drei weitere Schlafzimmer stehen ebenfalls zur Verfügung, zwei davon teilen sich ein Bad und haben ebenfalls Zugang zum Garten, während das dritte über ein eigenes Bad verfügt und an ein gemütliches Wohnzimmer angrenzt, das sich auch in ein fünftes Schlafzimmer umwandeln ließe. Die Treppe und/oder der Aufzug führen weiter hinunter zu einem großen Hobbyraum, der sich durch umfangreiche Renovierungsarbeiten sogar verdoppeln ließe, da unter dem Garten Aushubarbeiten durchgeführt werden könnten. Vom Hobbyraum gelangt man in den Hauswirtschaftsbereich mit einer großen Waschküche/Bügelkammer, einem Gästezimmer mit Bad und einem Keller. Von hier aus hat man auch Zugang zur Garage, die Platz für 3-4 Autos bietet. Außenbereich: Die Villa verfügt über einen großen Gemeinschaftsgarten mit Kinderspielplatz sowie einen privaten Garten. Vom Wohnzimmer aus gelangt man auf die nach Südwesten ausgerichtete Terrasse, die zum Verweilen einlädt und mit einem Grill ausgestattet ist. Zustand und Ausstattung: Die gesamte Innenausstattung ist von exzellenter Qualität: wunderschöne Parkettböden in Wohn- und Schlafbereich, elegante Keramikfliesen in den Badezimmern, Mosaike, ein Whirlpool, eine Alarmanlage und eine Klimaanlage. Die Wände des Wohnbereichs sind mit venezianischem Stuck verziert. Die Armaturen sind von hervorragender Qualität. Nutzungsmöglichkeiten: Diese Immobilie ist ideal für eine große Familie und/oder für anspruchsvolle Käufer, die Wert auf großzügige Raumaufteilung, klassische Innenausstattung und Privatsphäre legen und die Vorteile einer Wohnanlage mit Sicherheit und ansprechenden Außenbereichen schätzen.
2.100.000,00 €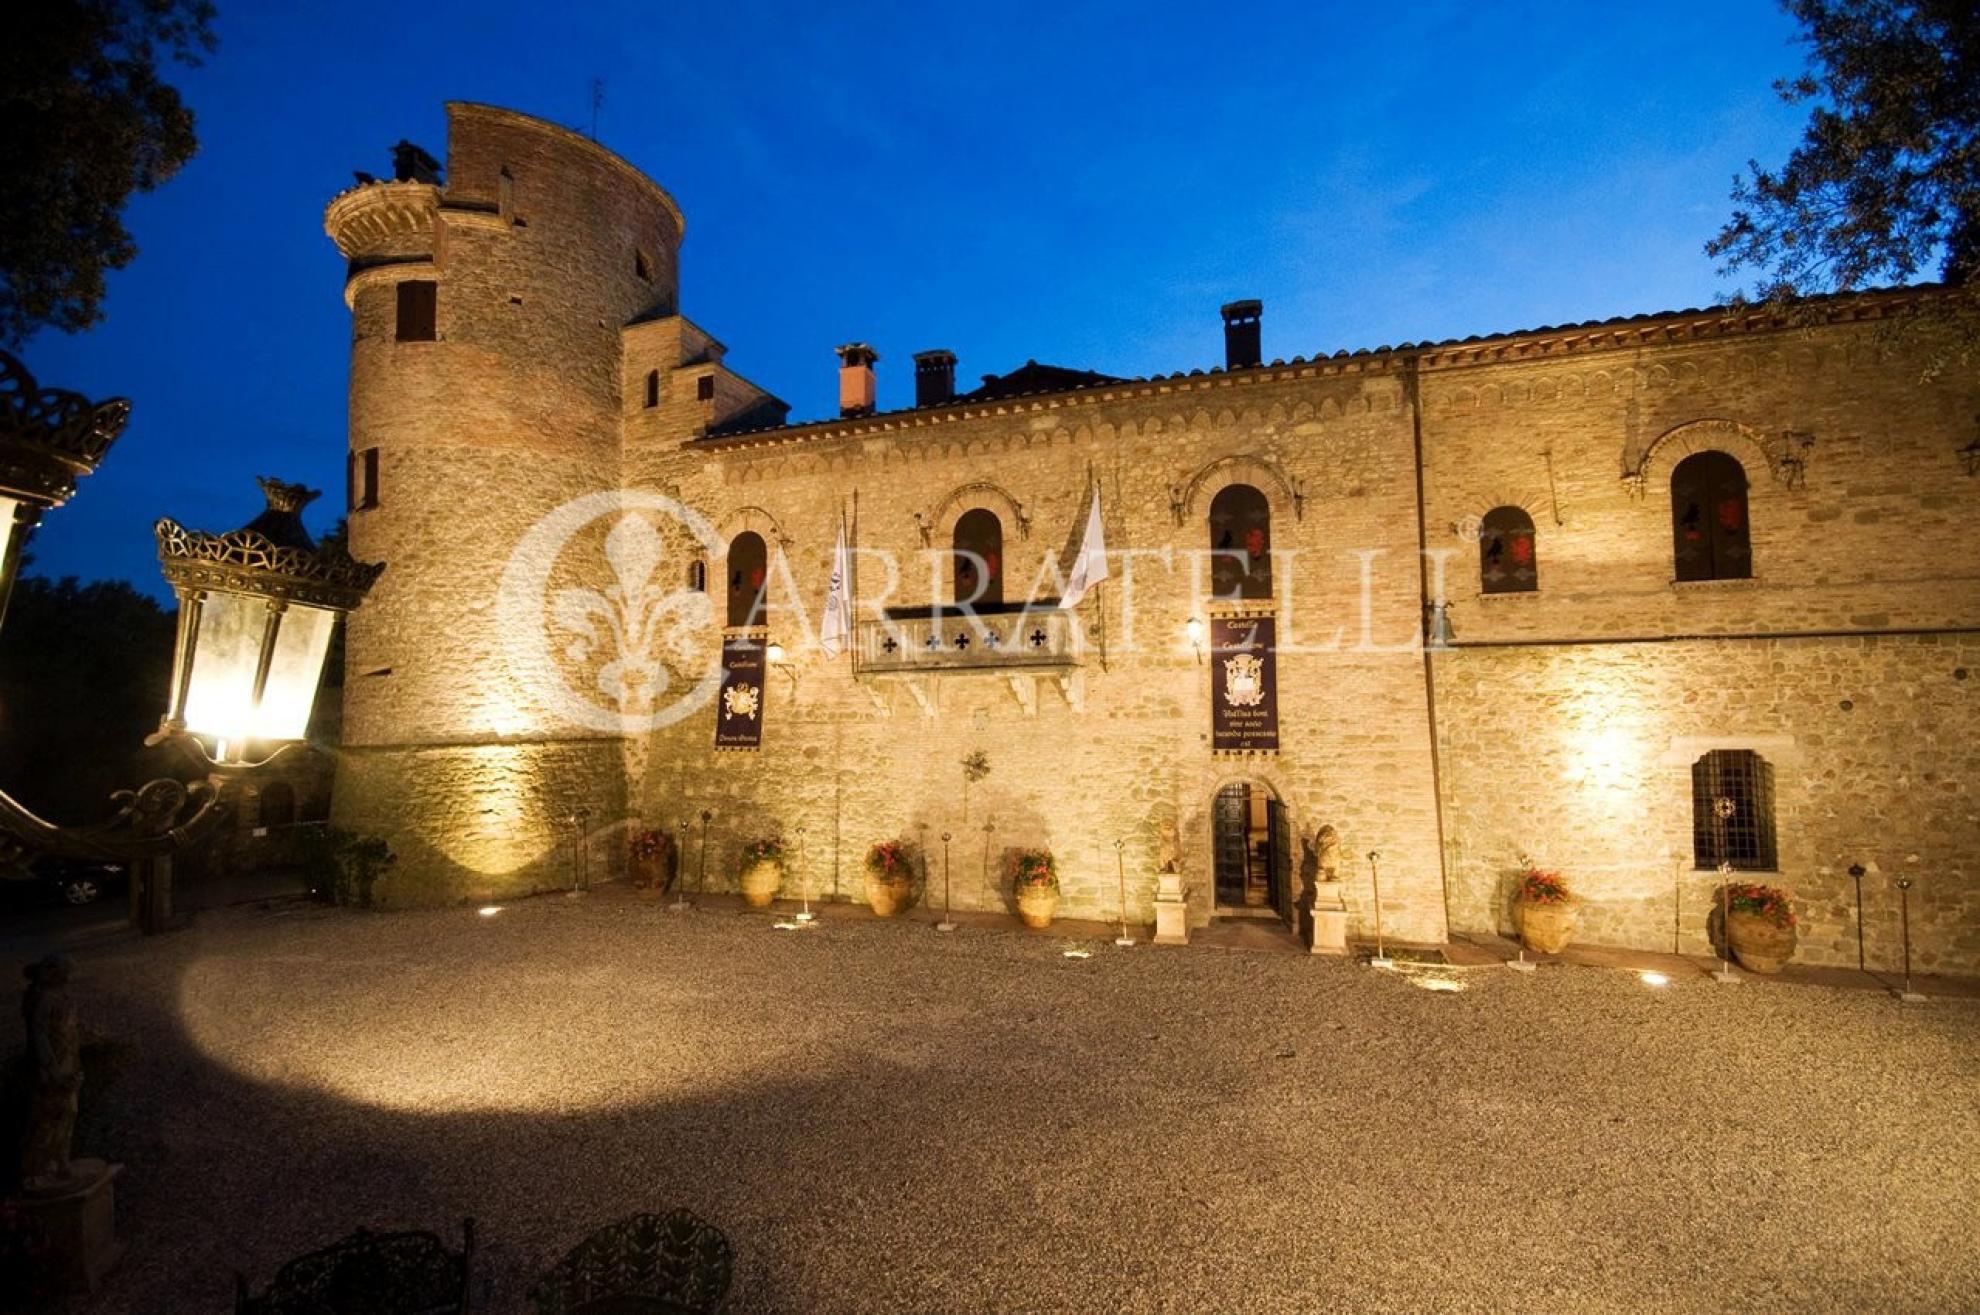
Prestigeträchtiges Schloss in Umbrien
Die Burg liegt auf etwa 500 Metern Höhe in der Gemeinde Deruta (Perugia) an der Via della Libertà 2. Von Deruta aus erreicht man sie über die malerische Bergstraße „Via di Castelleone“, etwa 4,5 km von der Hauptstadt entfernt. Sie ist ein historisches, künstlerisches und architektonisches Denkmal aus dem 15. und 16. Jahrhundert und steht unter dem Schutz der Aufsichtsbehörde für das künstlerische, historische und architektonische Erbe der Region Umbrien. Die Ursprünge Derutas liegen weitgehend im Dunkeln. Sicher ist jedoch die alte Verbindung zu Perugia, dessen südlich gelegene Burg in Richtung Todi stets eine wichtige Bastion darstellte – eine Rolle, die sich noch heute in ihrem Erscheinungsbild als befestigte Burg widerspiegelt. Perugia und sein Flughafen sind etwa 20 km entfernt. Der Flughafen Rom-Fiumicino ist etwa 185 km entfernt. Die Burg besteht im Wesentlichen aus drei architektonischen Kernen, die drei historische Epochen repräsentieren: dem mittelalterlichen (aus dem 12. Jahrhundert stammenden) Teil, erkennbar an den dicken Steinmauern (teilweise über 2,5 Meter dick), die im großen und imposanten lombardischen Turm (ca. 36 Meter hoch, quadratisch und in fünf Ebenen unterteilt) zusammenlaufen; dem Renaissance-Teil (aus dem 15. und 16. Jahrhundert), der den Hauptteil der Burg bildet und aus dem runden Bergfried bzw. Turm (ebenfalls in fünf Ebenen unterteilt) besteht, der mit dem Burgkern verbunden ist; und dem neugotischen Teil (aus dem 19. Jahrhundert), der an den Renaissance-Kern anschließt, das Dorf überblickt und den Belvedere-Turm auf seinem Gipfel beherbergt. Die Innenräume umfassen sieben Doppelzimmer-Suiten mit der Option auf ein drittes Bett. Jede Suite verfügt über ein geräumiges Badezimmer mit modernster Ausstattung, darunter Hydromassage-Badewannen und Duschen mit Aromatherapie, Farb- und Ozontherapie, ein türkisches Bad und Radio. Die Suiten tragen die Namen Contessa, Dama Bianca, Borgia, Gotica, Vergini, Torre degli Sposi und Cavaliere. Die Master-Apartments erstrecken sich über zwei Etagen und bieten vier Doppelzimmer mit der Option auf ein drittes Bett (jeweils mit eigenem, wie oben beschrieben ausgestattetem Badezimmer): das Master-Schlafzimmer, das Bischofszimmer, das Gästezimmer und das Appartement der Hofdame. Im Lombardenturm befinden sich vier weitere Doppelzimmer auf vier Ebenen: das Schwanenzimmer, das Löwenzimmer, das Rabenzimmer und das Templerzimmer, die durch eine Wendeltreppe miteinander verbunden sind. Im ersten Stock des Lombardenturms befinden sich zwei voll ausgestattete Badezimmer. In den Gästeräumen des Schlosses gibt es zwei Zimmer (ein Doppel- und ein Einzelzimmer) mit behindertengerechten Badezimmern. Insgesamt gibt es achtzehn Badezimmer, darunter das Badezimmer des Museumsbereichs (Grottino genannt), das Badezimmer des Speisesaals, das Studiolzimmer (Pensile dello Studiolo) in den Gemächern des Hauses und das Servicebad neben dem Rittersaal. Das Anwesen verfügt über drei voll ausgestattete Küchen: die Alte Schlossküche (im Erdgeschoss), die Küche des Hauses (im ersten Stock der Gemächer des Hauses) und die Küche des kleinen Hofdamenappartements (im zweiten Stock der Gemächer des Hauses). Im Erdgeschoss befinden sich zahlreiche Empfangsräume und Säle, darunter einige sehr große, wie der Große Saal der Rüstmeister (über 100 m², der größte im Schloss), das Alte Hauptmannsrefektorium, der Haupteingang zum Dorf mit Renaissancetreppe, der neugotische Saal, der Wachraum, die Rüstkammer, der Kleine Durchgangsraum mit Grotte, die Alte Galerie und der Haupteingang zum Schloss, die Galerie mit Sammlungsraum, die Eingangshalle zum Park mit den darunterliegenden mittelalterlichen Tunneln, die zur noch erhaltenen Alten Zisterne führen, der Große Renaissance-Speisesaal, die Alte Schlossküche und die Alte Kapelle. Angrenzend an die Große Schlossküche führt ein großer, verglaster Portikus zu den beiden überdachten Räumen des Kreuzgangs, die wiederum mit dem Lombardenturm und den bereits erwähnten Räumen verbunden sind. Eine breite Steintreppe führt zum Piano Nobile des Schlosses sowie zu den Suiten der Gräfin, Borgia, Weißen Dame, Gotik und Jungfrau. Von den Suiten der Gräfin und der Borgia gelangt man auf eine große, quadratische Panoramaterrasse mit Blick auf den Alten Kreuzgang und den Innenhof des Schlosses. Vom Lombardenturm aus erreicht man die weitläufigen Außenterrassen des Schlosses mit Blick auf die Säulenhalle. Von hier führt eine imposante Steintreppe zur exponierten Spitze des Lombardenturms, die als Solarium dient. Im Piano Nobile befinden sich außerdem der Goldene Saal, die Alte Bibliothek, das Büro und der Renaissancesaal, der zum Torre degli Sposi (Hochzeitsturm), dem Hauptturm des Schlosses, führt. Der Saal ist in drei Ebenen unterteilt: den vollständig mit Fresken bemalten Salle de Bain, den Brautsalon und die bereits erwähnte Suite Torre degli Sposi. Bemerkenswert ist, dass das gesamte Piano Nobile von Schloss Castelleone, einschließlich der verschiedenen Verbindungsgänge, reich verzierte Wände und Decken aufweist, sowohl in Tempera als auch in Fresken, mit geometrischen, naturalistischen, romantischen und feudal-militärischen Motiven und vielem mehr – jeder Raum ist einzigartig. Vom Piano Nobile aus gelangt man in den bereits erwähnten Rittersaal und den Großen Rittersaal, die ebenfalls vollständig mit Temperamalerei an Decke und Wänden verziert sind. Von diesem großen Empfangsraum führt eine überdachte Außentreppe zur überdachten Spitze des Belvedere-Turms, von dem aus man einen 360-Grad-Panoramablick genießt. Außenbereich: Das Anwesen umfasst einen Umfang von ca. 800 Metern und erstreckt sich über drei Straßen. Das Schloss verfügt über neun Eingänge: drei vom Park (mit großen, automatischen, schmiedeeisernen Spitzbogentoren), einen vom Innenhof, einen direkt vom Park an der Hauptfassade des Gebäudes, drei vom inneren Dorf an der Via della Libertà und einen am Vicolo dell'Ulivo. Das umliegende Grundstück umfasst ca. 8.500 Quadratmeter und ist überwiegend mit hohen, fast ausschließlich jahrhundertealten Bäumen (Eichen und Steineichen) bepflanzt. Ein Park mit Garten und terrassenförmigen Bereichen führt hinunter zum 12,5 x 6 Meter großen Swimmingpool am Fuße der Burgmauern. Der Pool ist mit einem 8 Quadratmeter großen Whirlpool mit Aroma- und Farblichttherapie ausgestattet. Angrenzend befindet sich ein Brunnen aus Stein und antiken Ziegeln. Zustand und Ausstattung: Das Anwesen, das hauptsächlich aus Steinmauern, freigelegtem antiken Ziegelmauerwerk und verputzten Abschnitten besteht, erstreckt sich über eine Nutzfläche von über 2.000 Quadratmetern (plus ca. 500 Quadratmeter Dachboden) und umfasst fast 100 Zimmer. Der Kreuzgang befindet sich im nordwestlich ausgerichteten Teil des Gebäudes. In der Mitte befindet sich eine weitere, aus alten Ziegeln erbaute und noch genutzte Zisterne. Katasterklassifizierung des gesamten Burggeländes: D2 (gewerbliche Nutzung). Katasterklassifizierung der Privatkapelle: B7 (Religionsgebäude). Nutzungspotenzial: Dieses repräsentative Schloss eignet sich hervorragend als charmante Luxusunterkunft. Es stellt eine Investition dar, die Schönheit, Kunst und Geschichte vereint.
13.000.000,00 €