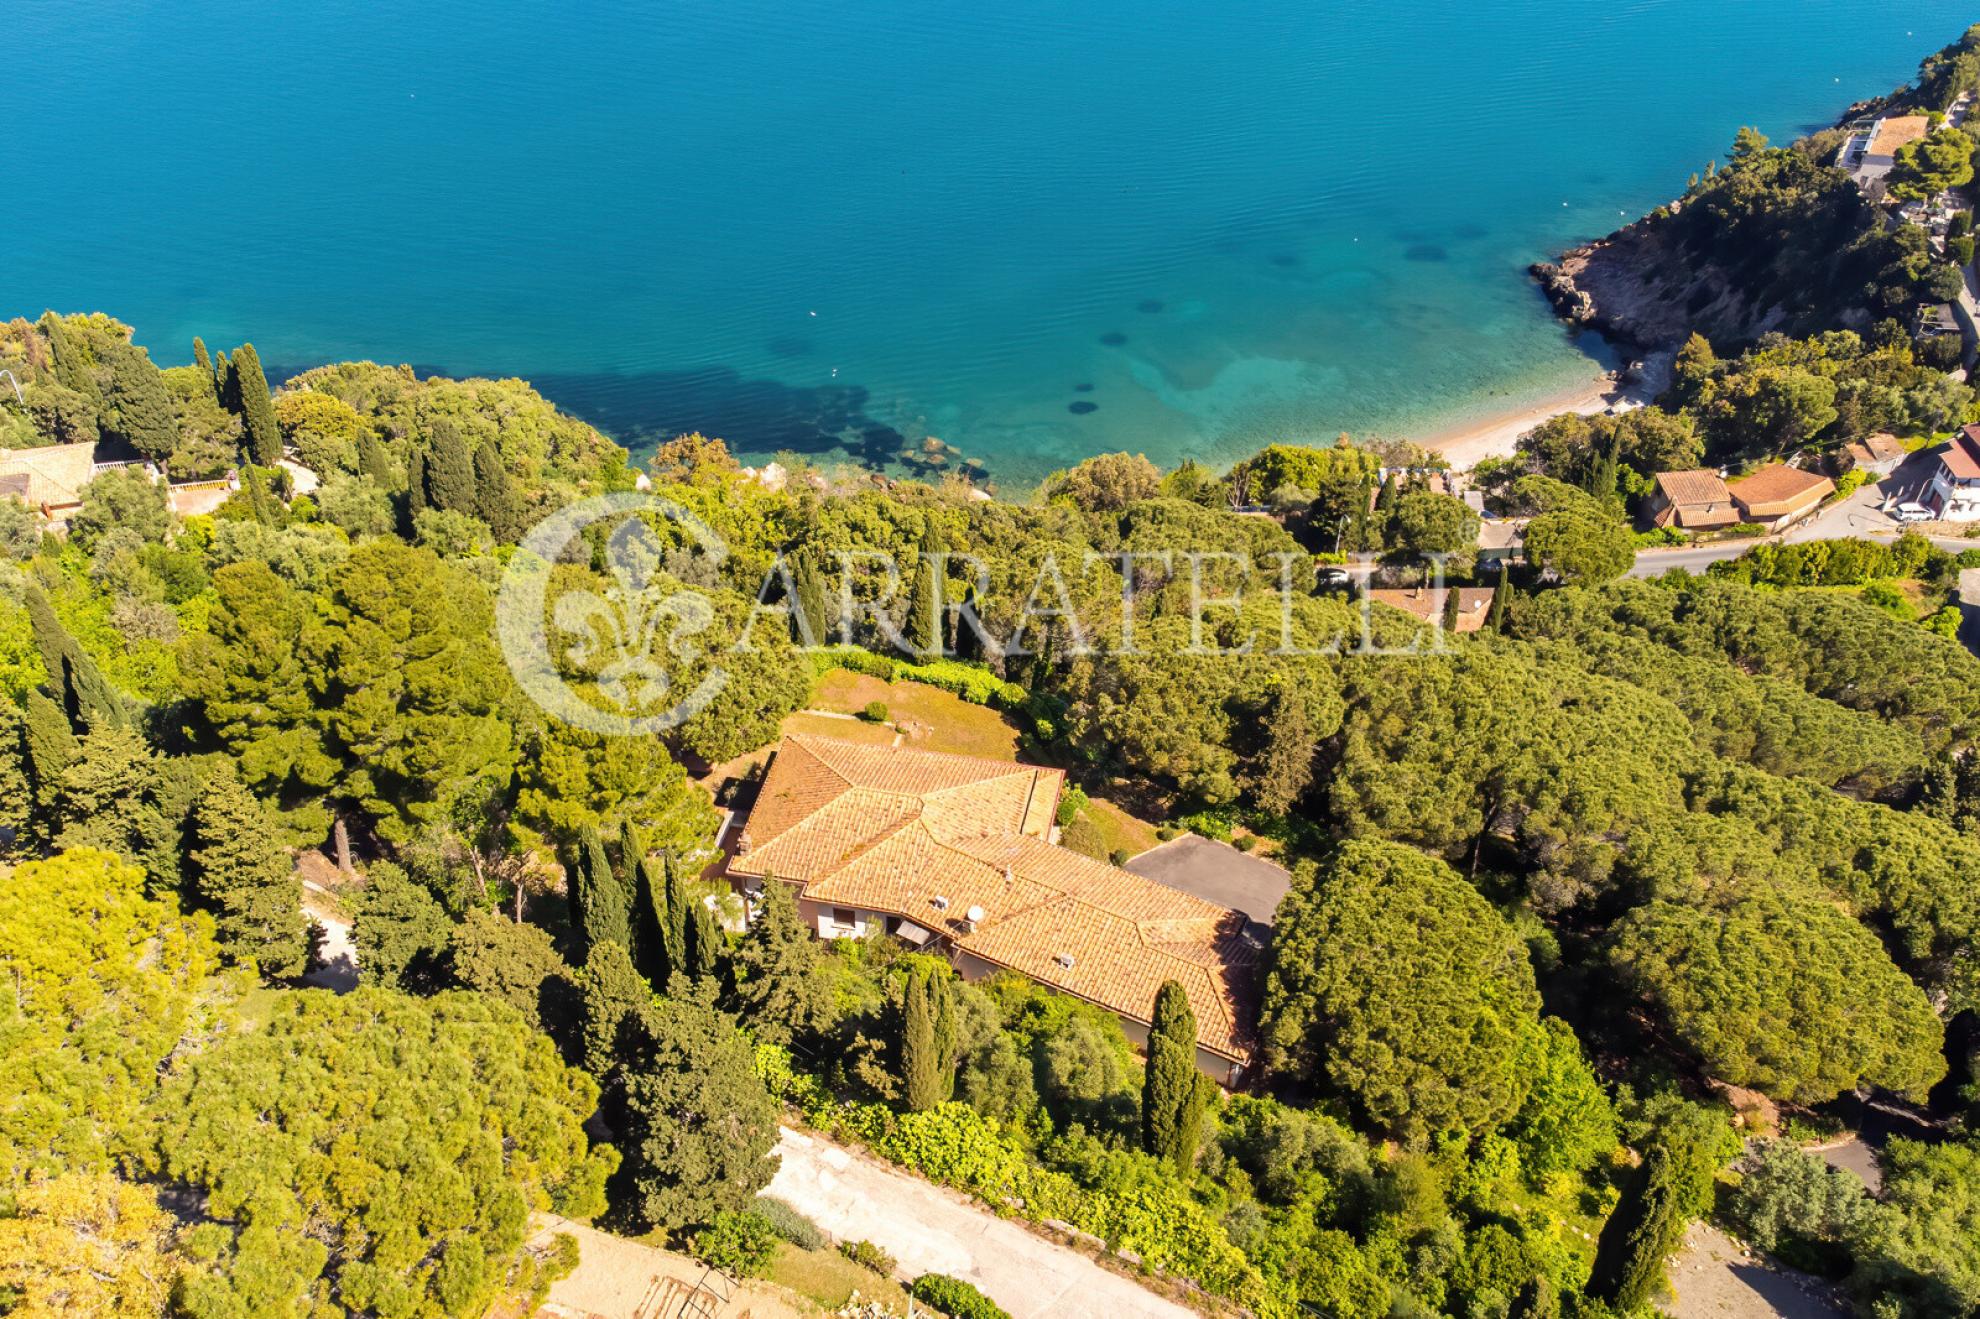
Prestigiosa villa junto al mar en Porto Santo Stefano, Toscana.
Impresionante villa ubicada cerca de Porto Santo Stefano, con espectaculares vistas panorámicas, cautivadores detalles arquitectónicos y una sensación de privacidad. Ubicación: La ciudad, capital de la península de Argentario, es un pintoresco pueblo costero y un destino vacacional popular desde la época de la Roma imperial. Porto Santo Stefano se extiende a lo largo de sus dos puertos. El puerto comercial más grande es el primero que se encuentra al entrar en la ciudad. Allí atracan barcos de pesca, así como ferris a las islas de Giglio y Giannutri. El puerto más pequeño de Pilarella es el lugar favorito de Porto Santo Stefano para pasear y relajarse. Se puede llegar caminando por el paseo marítimo diseñado por Giorgetto Giugiaro. Aquí, las mesas de los bares y restaurantes dan al mar, lo que permite degustar la gastronomía local o relajarse con una copa mientras se admira la vista de este encantador pueblo costero. Descripción La villa tiene una superficie aproximada de 900 metros cuadrados, se distribuye en dos niveles y consta de un amplio vestíbulo, una espaciosa recepción con acceso a una de las terrazas panorámicas con vistas al mar, un comedor, una cocina cómoda y funcional, una zona de servicio y una gran escalera que conduce a la planta superior. La planta superior consta de cinco cómodas habitaciones con baño y vestidor; tres de ellas pueden considerarse verdaderas suites. Dos de las habitaciones dan a una gran terraza panorámica con vistas al mar. El salón de la planta baja da al jardín impecablemente cuidado, plantado con árboles altos y una miríada de flores, arbustos, setos y más. La recepción también da a una amplia y agradable veranda con vistas al mar, perfecta para relajarse y disfrutar de momentos agradables. La veranda da a un anexo que consta de una gran sala utilizada como sala de ocio y una cocina exterior utilizada para grandes recepciones y como pizzería. Podemos llamarla pizzería, ya que es un espacio equipado con hornos, mostradores y todo lo necesario para hornear deliciosas pizzas para los amigos. Espacios exteriores: Además del jardín perfectamente cuidado, hay otro patio con innumerables árboles frutales de todo tipo. La propiedad está completamente cercada; el acceso a la propiedad es a través de un camino de entrada precedido por una gran puerta. En la entrada de la propiedad hay otro edificio dividido en dos apartamentos de igual tamaño, actualmente utilizado como casa del cuidador y apartamento de invitados. El terreno total, incluido el jardín, es de más de 4 hectáreas. Estado y acabados: La propiedad está en excelentes condiciones y todos los servicios están presentes y en funcionamiento. El exterior está finamente estucado en blanco, mientras que el interior cuenta con suelos de terracota, azulejos finamente decorados y parquet de alta calidad. Usos potenciales: Esta propiedad es ideal como casa de vacaciones o como propiedad de alquiler durante períodos de ausencia.
7.500.000,00 €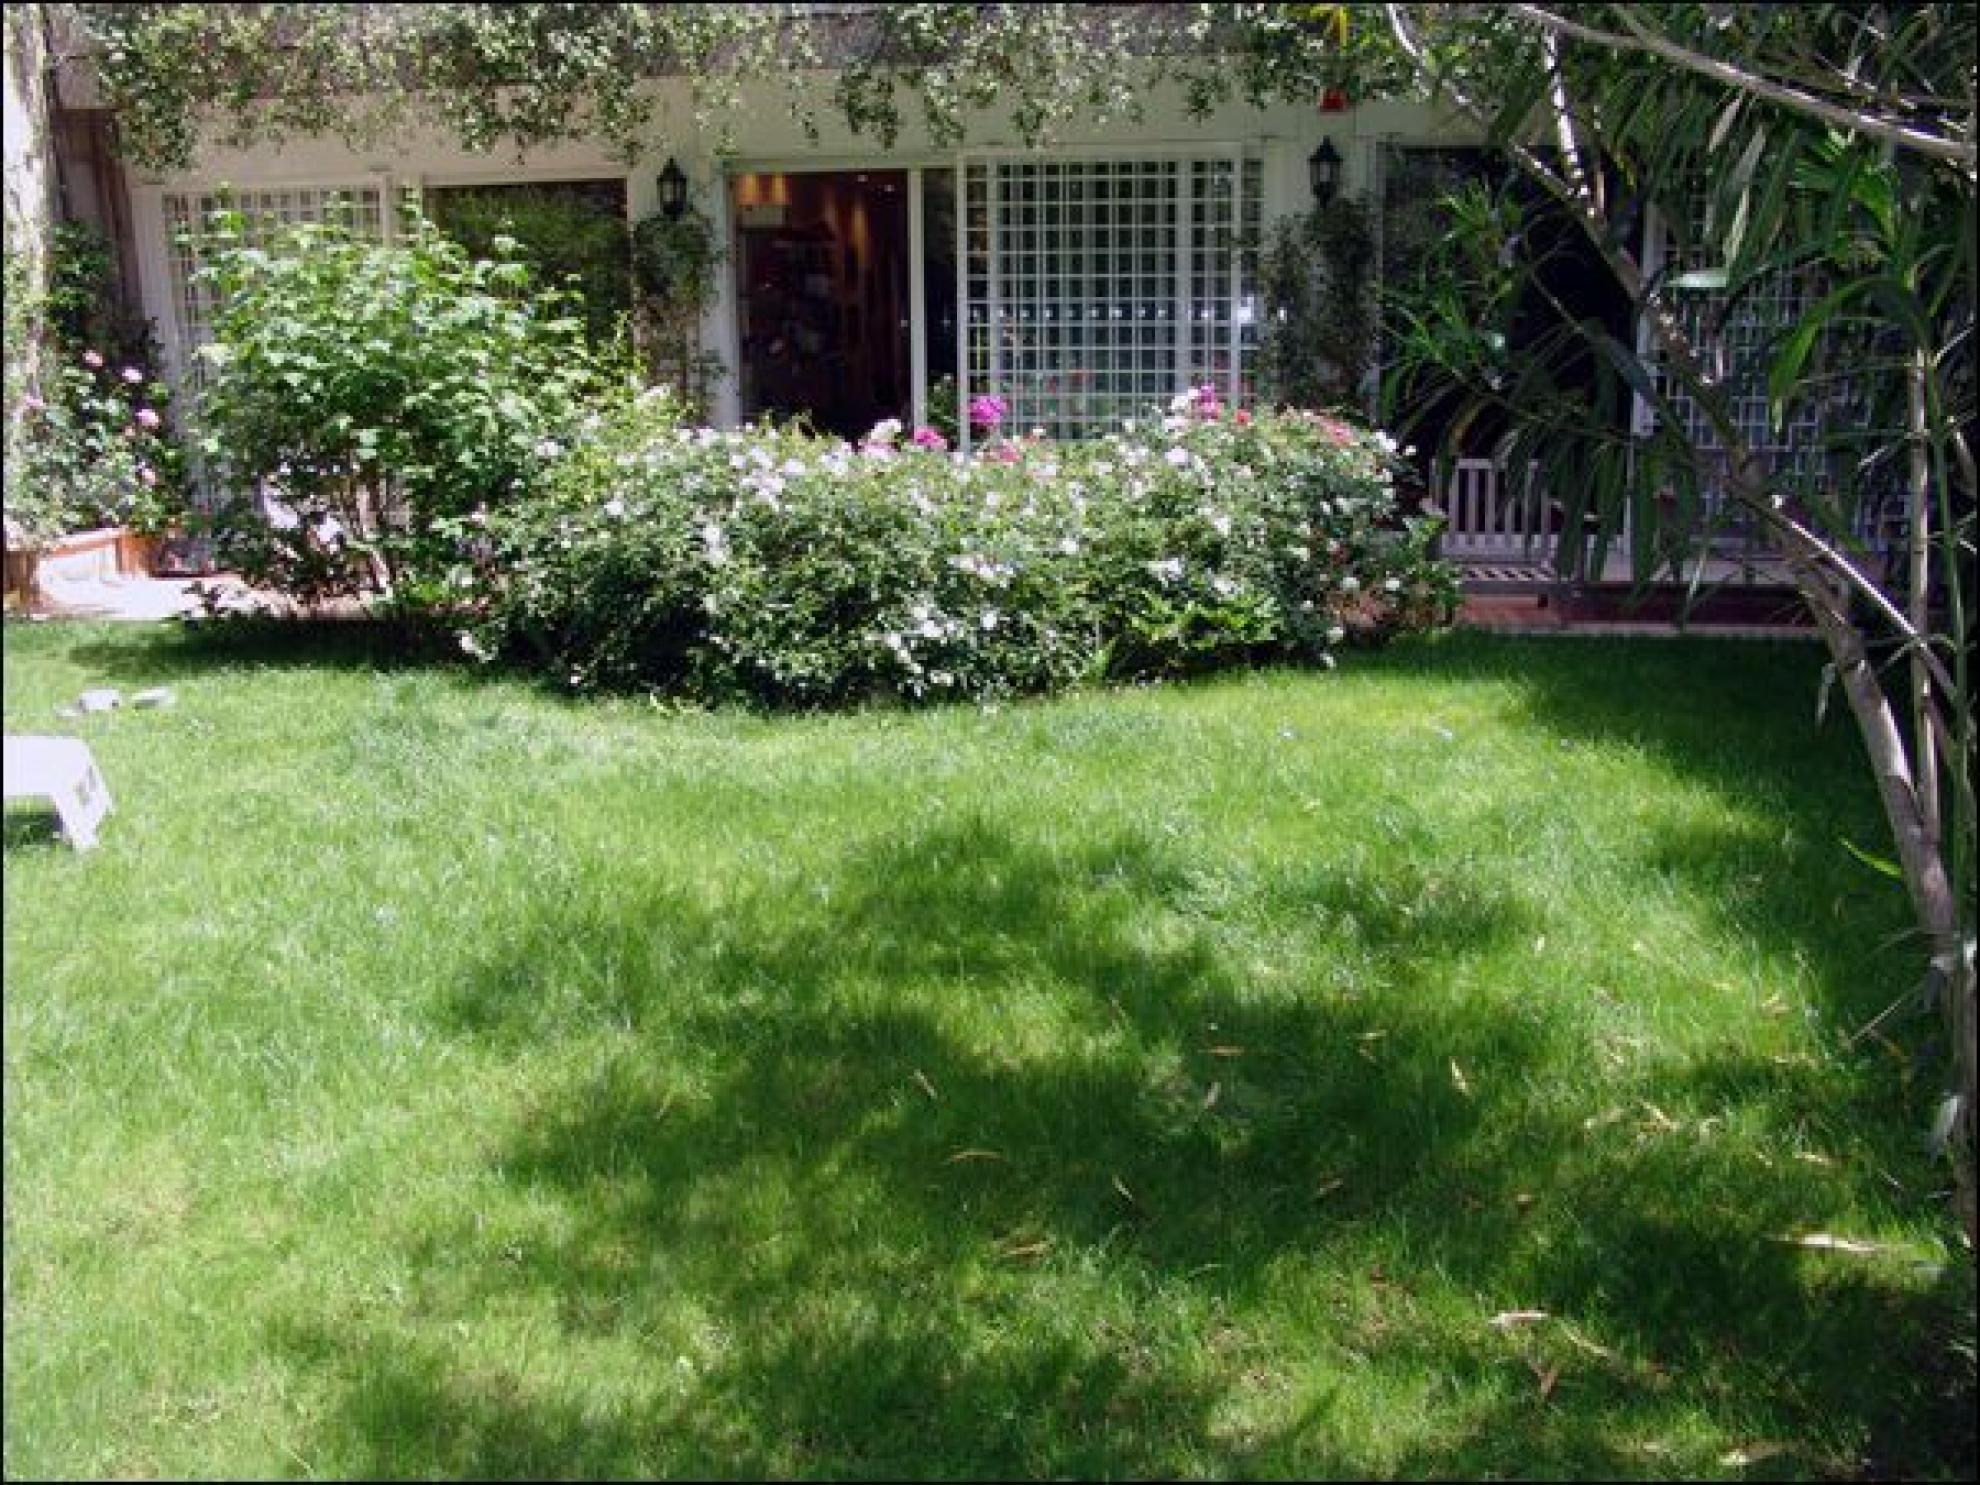
Villa moderna en Camilluccia
En el prestigioso barrio de Vigna Clara, zona de Camilluccia, en el distrito de Via Teheran, esta villa de estilo clásico, bellamente renovada, se distribuye en tres niveles, con un total aproximado de 500 metros cuadrados. Cuenta con ascensor interior, jardín, terraza y garaje. Ubicación La villa de tres niveles se encuentra en el barrio de Roma Nord, en Via Teheran, dentro de un complejo exclusivo con amplias zonas verdes disponibles para los residentes, seguridad diurna y nocturna, y seguridad perimetral durante el mes de agosto. Dispone de entrada para vehículos con doble barrera y videoportero. El barrio es principalmente residencial, con las tiendas más cercanas (Vigna Clara) a aproximadamente 1 km. Descripción del edificio Se accede a la propiedad a través de una agradable entrada que, con unos pocos escalones, conduce a un porche. Desde aquí, se entra al edificio, donde un amplio vestíbulo conduce a la zona de estar, que consta de un salón doble y un comedor. De vuelta al vestíbulo, encontramos un aseo de cortesía, el ascensor y el acceso a la amplia y cómoda cocina, que también tiene una entrada de servicio, acceso al ascensor y está conectada al comedor. El luminoso salón doble conduce a la amplia y agradable terraza orientada al suroeste. Una escalera o ascensor lleva a la zona de descanso, donde encontramos un primer pasillo, el dormitorio principal con baño, amplios armarios empotrados y acceso al jardín. También hay tres dormitorios adicionales, dos de los cuales comparten un baño y también acceso al jardín, y uno con su propio baño en suite, contiguo a un agradable salón que también podría convertirse en un quinto dormitorio. Las escaleras o el ascensor continúan hacia abajo a una amplia sala de ocio, que, con amplias reformas, podría incluso duplicar su tamaño, ya que se podrían realizar trabajos de excavación bajo el jardín. La sala de ocio conduce a la zona de servicio que consta de un amplio cuarto de lavandería/planchado, un dormitorio de invitados con baño y una bodega. También hay acceso al garaje, que puede albergar 3-4 coches. Espacios exteriores La villa cuenta con un amplio jardín comunitario equipado con un parque infantil, así como un jardín privado. El salón conduce a la terraza orientada al suroeste, que es habitable y está equipada con una barbacoa. Estado y acabados: Todos los acabados interiores son de excelente calidad: impresionantes suelos de parqué en las zonas de estar y dormitorios, preciosos azulejos de cerámica en los baños, mosaicos, bañera de hidromasaje, sistema de alarma y aire acondicionado. Las paredes de la sala de estar están revestidas de estuco veneciano. Los accesorios son de excelente calidad. Potencial de uso: Esta propiedad es ideal para una familia numerosa o para quienes aprecian el espacio, buscan acabados interiores clásicos, valoran la privacidad y consideran que vivir en un complejo ofrece seguridad y agradables espacios exteriores.
2.100.000,00 €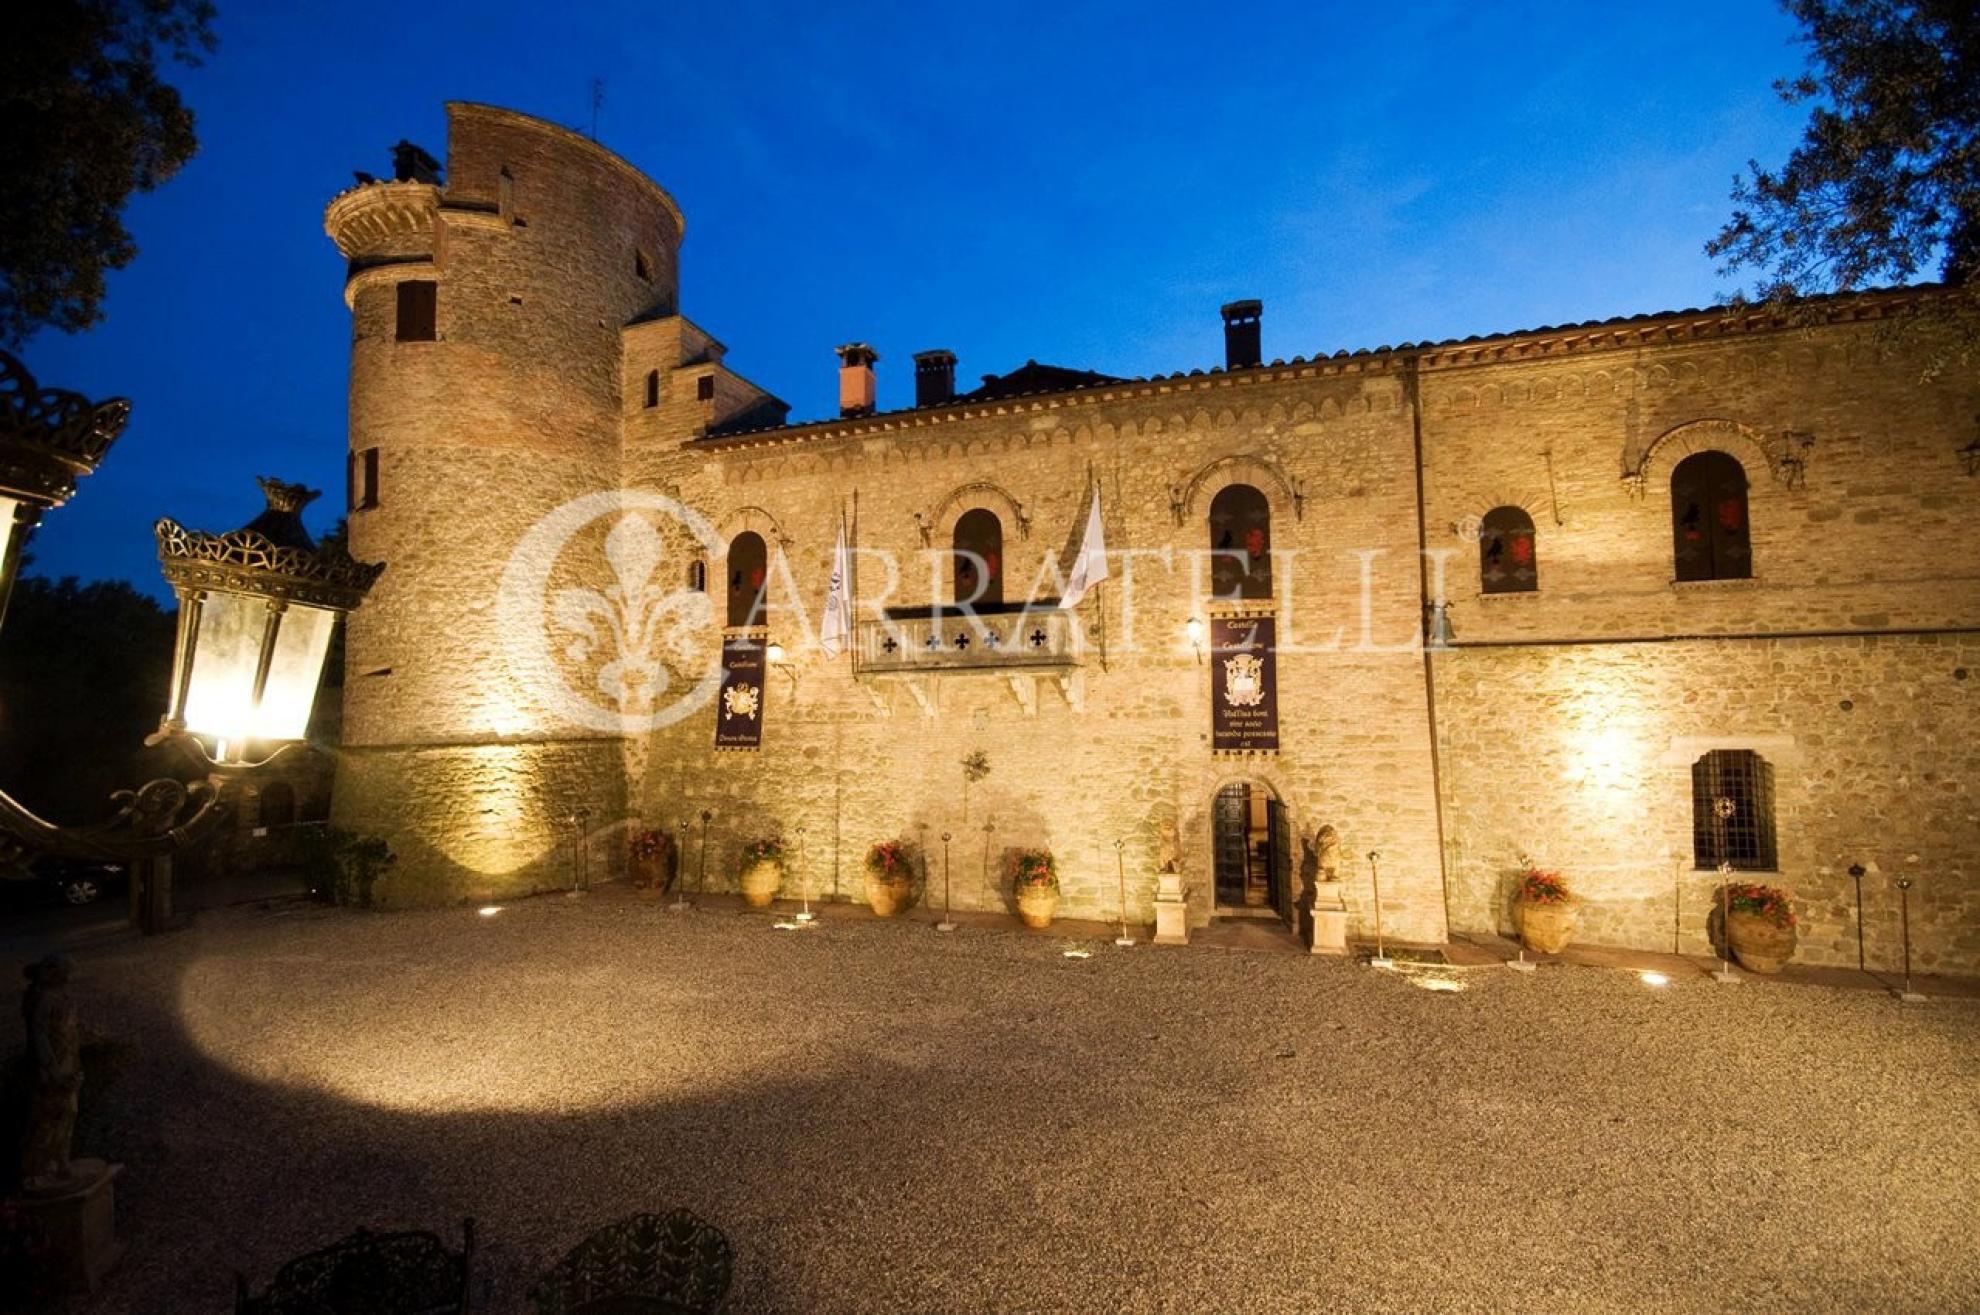
prestigioso castillo en Umbría
El castillo se alza a unos 500 metros sobre el nivel del mar en el municipio de Deruta (Perugia), en Via della Libertà 2. Se puede acceder a él desde Deruta por la pintoresca carretera de montaña conocida como "Via di Castelleone", a unos 4,5 km de la capital. Es un monumento histórico, artístico y arquitectónico que data de los siglos XV-XVI y está protegido por la Superintendencia del Patrimonio Artístico, Histórico y Arquitectónico de la Región de Umbría. Los orígenes de Deruta siguen siendo en gran parte inciertos. Sin embargo, lo que sí es seguro es su antigua conexión con Perugia, de la que siempre ha sido un valioso bastión al sur, hacia Todi, un papel que aún se evidencia en su aspecto de castillo fortificado. Perugia está a unos 20 km, al igual que su aeropuerto. El aeropuerto de Fiumicino (Roma) está a unos 185 km. Descripción El Castillo se compone principalmente de tres núcleos arquitectónicos originales que representan tres épocas históricas: Medieval (que data del siglo XII), evidente en los gruesos muros de piedra (a veces de más de 2,5 metros de espesor) que convergen en la gran e imponente Torre Lombarda (de aproximadamente 36 metros de altura, de forma cuadrada y dividida en cinco niveles). Renacentista (que data de los siglos XV-XVI), que constituye el cuerpo principal del Castillo, compuesto por su torreón o torre redonda (dividida en cinco niveles) y unido al núcleo principal del propio Castillo. Neogótico (que data del siglo XIX), que representa la parte del edificio, unida al núcleo renacentista, que domina el pueblo interior y alberga la Torre Belvedere en su cima. Los interiores constan de siete suites con dormitorio doble con opción a una tercera cama, cada una con amplios baños o sala de baño equipados con la última tecnología, incluyendo bañeras de hidromasaje y duchas con aromaterapia, cromoterapia, ozonoterapia, baño turco y radio. Las suites se llaman Contessa, Dama Bianca, Borgia, Gotica, Vergini, Torre degli Sposi y Cavaliere. Los apartamentos principales, distribuidos en dos plantas, cuentan con cuatro dormitorios dobles con opción a una tercera cama (cada uno con baño privado equipado como se describió anteriormente): el Dormitorio Principal, la Habitación del Obispo, la Habitación de Invitados y el Apartamento de la Dama de Compañía. En la Torre Lombarda, hay cuatro dormitorios dobles adicionales en cuatro niveles, llamados la Habitación del Cisne, la Habitación del León, la Habitación del Cuervo y la Habitación del Templario, conectados por una escalera de caracol. En el primer nivel de la Torre Lombarda, hay dos baños completamente equipados. En las dependencias para huéspedes del Castillo, hay dos habitaciones (una doble y una individual) con baños adaptados para personas con discapacidad. En total hay dieciocho baños, incluyendo el que da servicio a la zona del museo (llamado Grottino), el que da servicio al comedor, el llamado Pensile dello Studiolo ubicado en los apartamentos principales y el baño de servicio contiguo al Salón de los Caballeros. La propiedad cuenta con tres cocinas totalmente equipadas: la Cocina del Castillo Viejo (en la planta baja), la Cocina Principal (en la primera planta de los apartamentos principales) y la cocina del pequeño apartamento de la Dama de Compañía (en la segunda planta de los apartamentos principales). En la planta baja hay numerosas salas de recepción y salones, algunos de ellos de gran tamaño, como el Gran Salón de los Armeros (de más de 100 m2, el más grande del Castillo), el Antiguo Refectorio de los Capitanes, la Gran Entrada al Pueblo y la Escalera Renacentista, el Salón Neogótico Pintado, la Sala de Guardia, la Armería, el Pequeño Pasillo y la Gruta, la Antigua Galería y la entrada principal al Castillo, la Galería y la Sala de Colecciones, el Vestíbulo al Parque con los túneles subterráneos medievales que conducen a la Antigua Cisterna Medieval, aún en pie, el Gran Comedor Renacentista, la Antigua Cocina del Castillo y la Antigua Capilla. Conectado a la Gran Cocina del Castillo, un gran pórtico acristalado conduce a las dos salas cubiertas del Claustro, que a su vez conectan con la Torre Lombarda y sus salas mencionadas. Una amplia escalera de piedra conduce al Piano Nobile del Castillo y a las suites de la Condesa, Borgia, Dama Blanca, Gótica y Virgen. Desde las suites de la Condesa y Borgia, se accede a una amplia terraza panorámica cuadrada con vistas al antiguo claustro y al patio interior del castillo. Desde la Torre Lombarda, se accede a las grandes terrazas exteriores del castillo, con vistas al pórtico. Desde aquí, una imponente escalera de piedra conduce a la cima expuesta de la propia Torre Lombarda, que funciona como solárium. El Piano Nobile también alberga el Salón Dorado, la Biblioteca Antigua, el Despacho y el Salón Renacentista, que da acceso a la Torre degli Sposi (Torre de los Esposos), la torre principal del castillo. El salón se divide en tres niveles: la Sala de Baño (completamente decorada con frescos), el Salón Nupcial y la mencionada suite de la Torre degli Sposi. Cabe destacar que todo el Piano Nobile del Castillo de Castelleone, incluyendo los diversos pasillos que lo conectan, presenta paredes y techos completamente decorados, tanto al temple como al fresco, con motivos geométricos, naturalistas, románticos y militares feudales, entre otros, lo que hace que cada estancia sea única. Desde el Piano Nobile, se puede acceder al mencionado Salón de los Caballeros y al Gran Salón de los Caballeros, también decorado completamente en témpera tanto en el techo como en las paredes. Desde esta gran sala de recepción, una escalera exterior cubierta conduce a la cima cubierta de la Torre Belvedere, que ofrece una panorámica de 360 grados. Espacios exteriores El perímetro total de la propiedad es de aproximadamente 800 metros, abarcando tres caminos. El castillo tiene nueve entradas: tres desde el parque (con grandes puertas automáticas de hierro forjado con cúspides), una desde el patio interior, una directamente desde el parque ubicada en la fachada principal del edificio, tres desde el pueblo interior en Via della Libertà, y una en Vicolo dell'Ulivo. El terreno circundante mide aproximadamente 8.500 metros cuadrados, plantado predominantemente con árboles altos, casi todos centenarios (robles y encinas), y un parque y jardín con terrazas que descienden hasta la piscina de 12,5 x 6 metros ubicada al pie de las murallas del castillo. La piscina está equipada con un jacuzzi de 8 metros cuadrados con aromaterapia y cromoterapia. Junto a la piscina hay un pozo de piedra y ladrillos antiguos. Estado y acabados La propiedad, compuesta principalmente de muros de piedra, ladrillos antiguos a la vista y secciones enlucidas, se extiende sobre una superficie interior de más de 2.000 metros cuadrados de espacio útil (más aproximadamente 500 metros cuadrados de espacio en el ático) distribuidos en casi 100 habitaciones. El claustro interior está encerrado en la parte noroeste del edificio, con otro pozo-cisterna en el centro, hecho de ladrillos antiguos, todavía en uso. Clasificación catastral de toda el área del castillo: D2 (uso comercial). Clasificación catastral de la capilla privada: B7 (edificios religiosos). Potencial de uso: Este prestigioso castillo es ideal para ser utilizado como un encantador alojamiento de lujo. Representa una inversión dedicada a la belleza, el arte y la historia.
13.000.000,00 €