Prestigieuse villa en bord de mer à Porto Santo Stefano, en Toscane
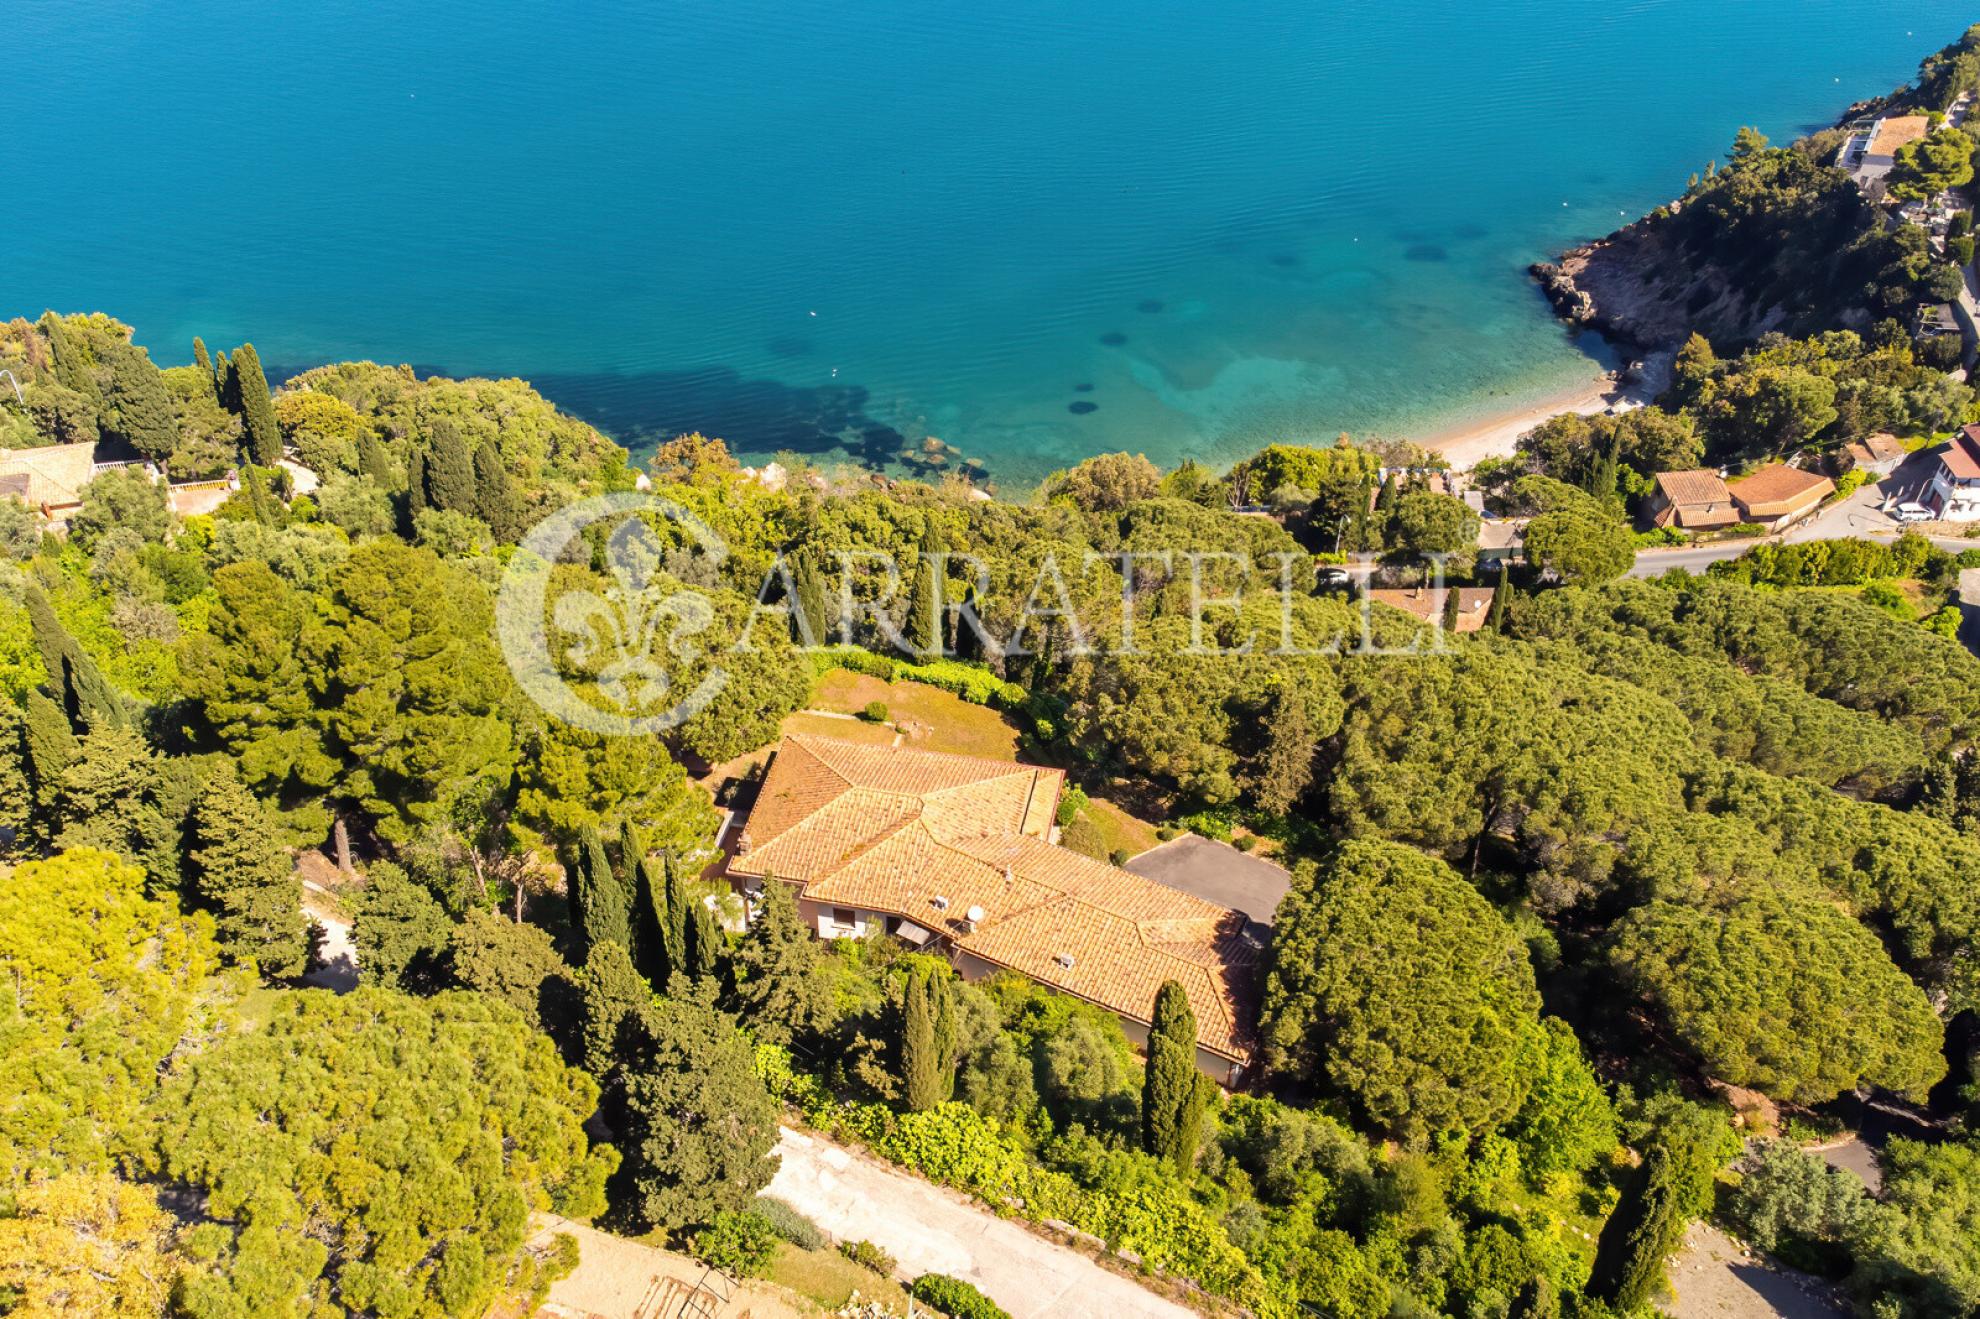
Magnifique villa située près de Porto Santo Stefano, offrant une vue panoramique imprenable, une architecture remarquable et une grande intimité. Porto Santo Stefano, capitale de la péninsule d'Argentario, est un village balnéaire pittoresque et une destination de vacances prisée depuis l'époque de la Rome impériale. La ville s'étend le long de ses deux ports. Le plus grand, le port de commerce, est le premier que l'on rencontre en arrivant. On y trouve des bateaux de pêche ainsi que des ferries pour les îles de Giglio et Giannutri. Le plus petit port de Pilarella est le lieu de promenade et de détente préféré des habitants de Porto Santo Stefano. On y accède par la promenade du front de mer conçue par Giorgetto Giugiaro. Les terrasses des bars et restaurants y offrent une vue imprenable sur la mer, permettant de déguster la cuisine locale ou de se détendre avec un verre tout en admirant le panorama de ce charmant village balnéaire. Description La villa, d'une superficie d'environ 900 mètres carrés, est répartie sur deux niveaux et comprend un vaste hall d'entrée, une réception spacieuse donnant accès à l'une des terrasses panoramiques surplombant la mer, une salle à manger, une cuisine confortable et fonctionnelle, un espace pour le personnel et un grand escalier menant à l'étage. Ce dernier se compose de cinq chambres confortables avec salles de bains et dressings ; trois de ces chambres peuvent être considérées comme de véritables suites. Deux des chambres s'ouvrent sur une grande terrasse panoramique surplombant la mer. Le salon du rez-de-chaussée donne sur un jardin impeccablement entretenu, planté de grands arbres et d'une multitude de fleurs, arbustes, haies, etc. La réception mène également à une grande et agréable véranda surplombant la mer, idéale pour se détendre et profiter de moments conviviaux. La véranda donne accès à une annexe comprenant une grande pièce faisant office de salle de loisirs et une cuisine extérieure pouvant servir de pizzeria. On peut la qualifier de pizzeria car il s'agit d'un espace équipé de fours, de plans de travail et de tout le nécessaire pour préparer de délicieuses pizzas pour les amis. Espaces extérieurs : Outre le jardin parfaitement entretenu, une cour intérieure abrite une multitude d’arbres fruitiers de toutes sortes. La propriété est entièrement clôturée ; on y accède par une allée carrossable précédée d’un grand portail. À l’entrée, un bâtiment annexe est divisé en deux appartements de taille égale, actuellement utilisés comme logement de gardien et appartement d’invités. Le terrain, jardin compris, s’étend sur plus de 4 hectares. État et finitions : La propriété est en excellent état et tous les équipements sont présents et fonctionnels. L’extérieur est recouvert d’un enduit blanc de qualité, tandis que l’intérieur présente des sols en terre cuite, des carreaux finement décorés et un parquet de grande qualité. Utilisations potentielles : Cette propriété est idéale comme résidence secondaire ou comme investissement locatif.
7.500.000,00 €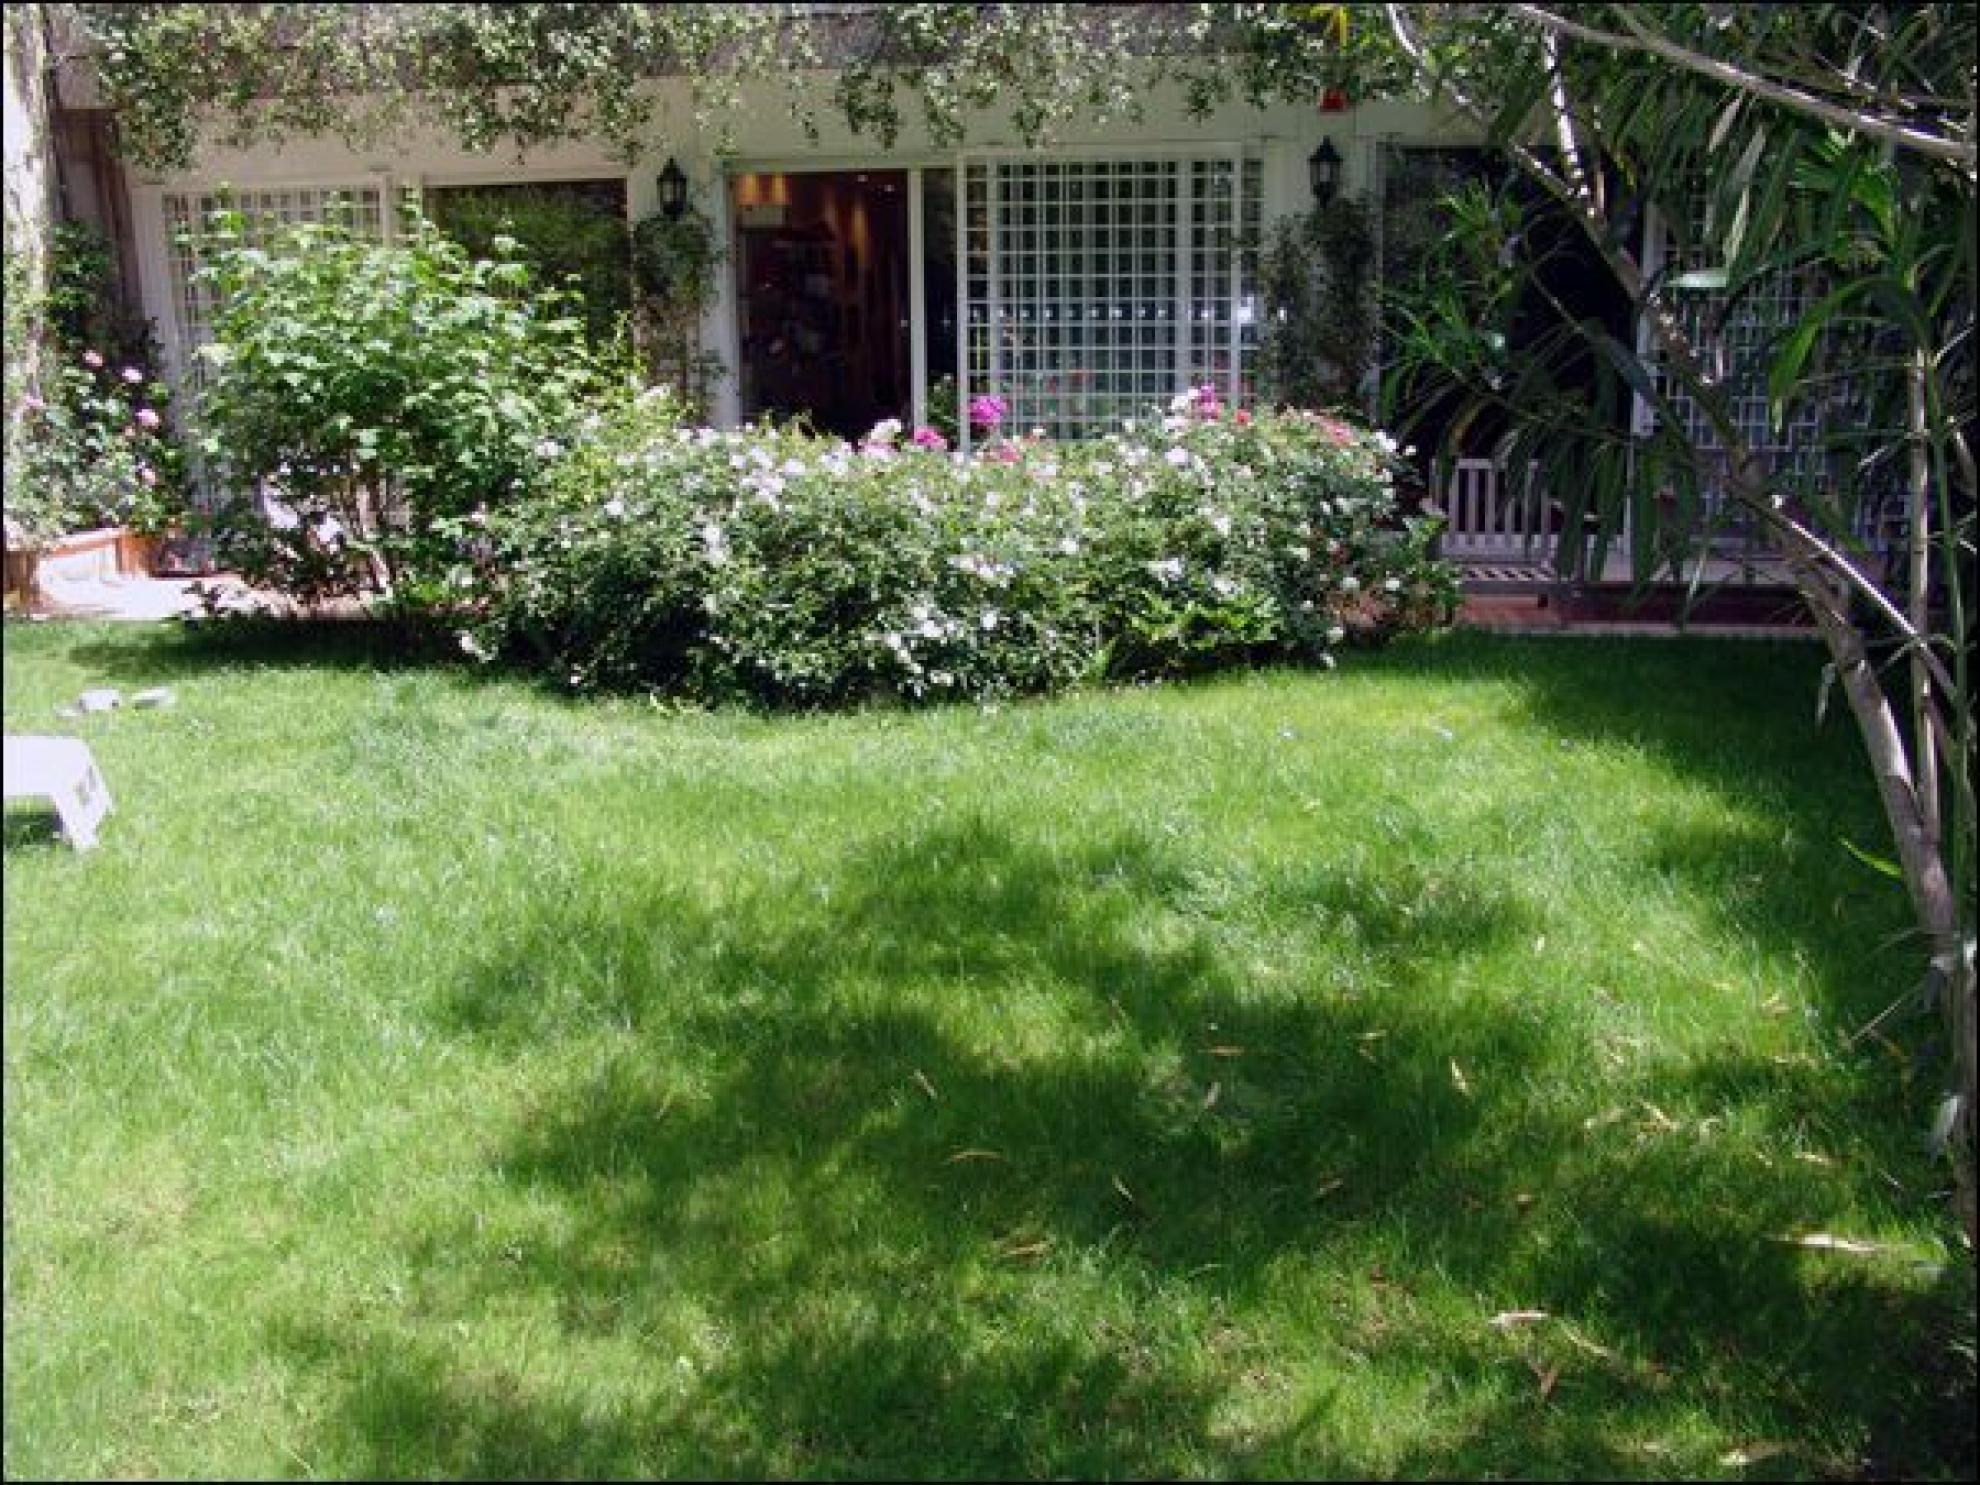
Villa moderne à Camilluccia
Dans le prestigieux quartier de Vigna Clara, secteur Camilluccia, dans le district de Via Teheran, cette magnifique villa de style classique, entièrement rénovée, s'étend sur trois niveaux et offre une surface habitable d'environ 500 mètres carrés. Elle comprend un ascenseur intérieur, un jardin, une terrasse et un garage. Situation : La villa se situe dans le quartier de Roma Nord, sur la Via Teheran, au sein d'un complexe exclusif offrant de vastes espaces verts aux copropriétaires, une sécurité 24h/24 et 7j/7, ainsi qu'une surveillance périmétrique durant le mois d'août. L'accès se fait par une allée privée avec double barrière et interphone vidéo. Le quartier est principalement résidentiel, les commerces les plus proches (Vigna Clara) se trouvant à environ 1 km. Description du bâtiment : La propriété est accessible par une agréable allée qui, après quelques marches, mène à un porche. De là, on pénètre dans le bâtiment par un vaste hall d'entrée qui dessert la pièce de vie, composée d'un double séjour et d'une salle à manger. En revenant dans le hall d'entrée, on trouve des toilettes invités, l'ascenseur et l'accès à la grande cuisine fonctionnelle, qui dispose également d'une entrée de service, d'un accès à l'ascenseur et communique avec la salle à manger. Le lumineux double séjour donne sur une grande et agréable terrasse exposée sud-ouest. Un escalier et/ou un ascenseur mènent à l'espace nuit, où se trouvent un premier couloir, la suite parentale avec salle de bains, de grands placards intégrés et un accès au jardin. On trouve également trois autres chambres, dont deux partagent une salle de bains et donnent également accès au jardin, et la troisième dispose de sa propre salle de bains privative, adjacente à un agréable séjour pouvant être transformé en cinquième chambre. L'escalier et/ou l'ascenseur descendent vers une grande salle de loisirs qui, après d'importants travaux de rénovation, pourrait même doubler de superficie grâce à des travaux d'excavation sous le jardin. Cette salle de loisirs donne accès à la buanderie/salle de repassage, comprenant une grande pièce avec salle de bains pour les invités et une cave. On accède également au garage, pouvant accueillir 3 à 4 voitures. Espaces extérieurs : La villa bénéficie d'un grand jardin commun équipé d'une aire de jeux pour enfants, ainsi que d'un jardin privatif. Le séjour s'ouvre sur la terrasse exposée sud-ouest, aménagée et équipée d'un barbecue. État et finitions : Toutes les finitions intérieures sont d'excellente qualité : superbes parquets dans les pièces de vie et les chambres, magnifiques carrelages en céramique dans les salles de bains, mosaïques, baignoire balnéo, système d'alarme et climatisation. Les murs de la pièce de vie sont recouverts d'un enduit vénitien. Les équipements sont de grande qualité. Potentiel d'utilisation : Ce bien est idéal pour une famille nombreuse et/ou des personnes exigeantes en matière d'espace, recherchant des finitions intérieures classiques, appréciant l'intimité et considérant la vie en résidence comme un atout en termes de sécurité et d'agréables espaces extérieurs.
2.100.000,00 €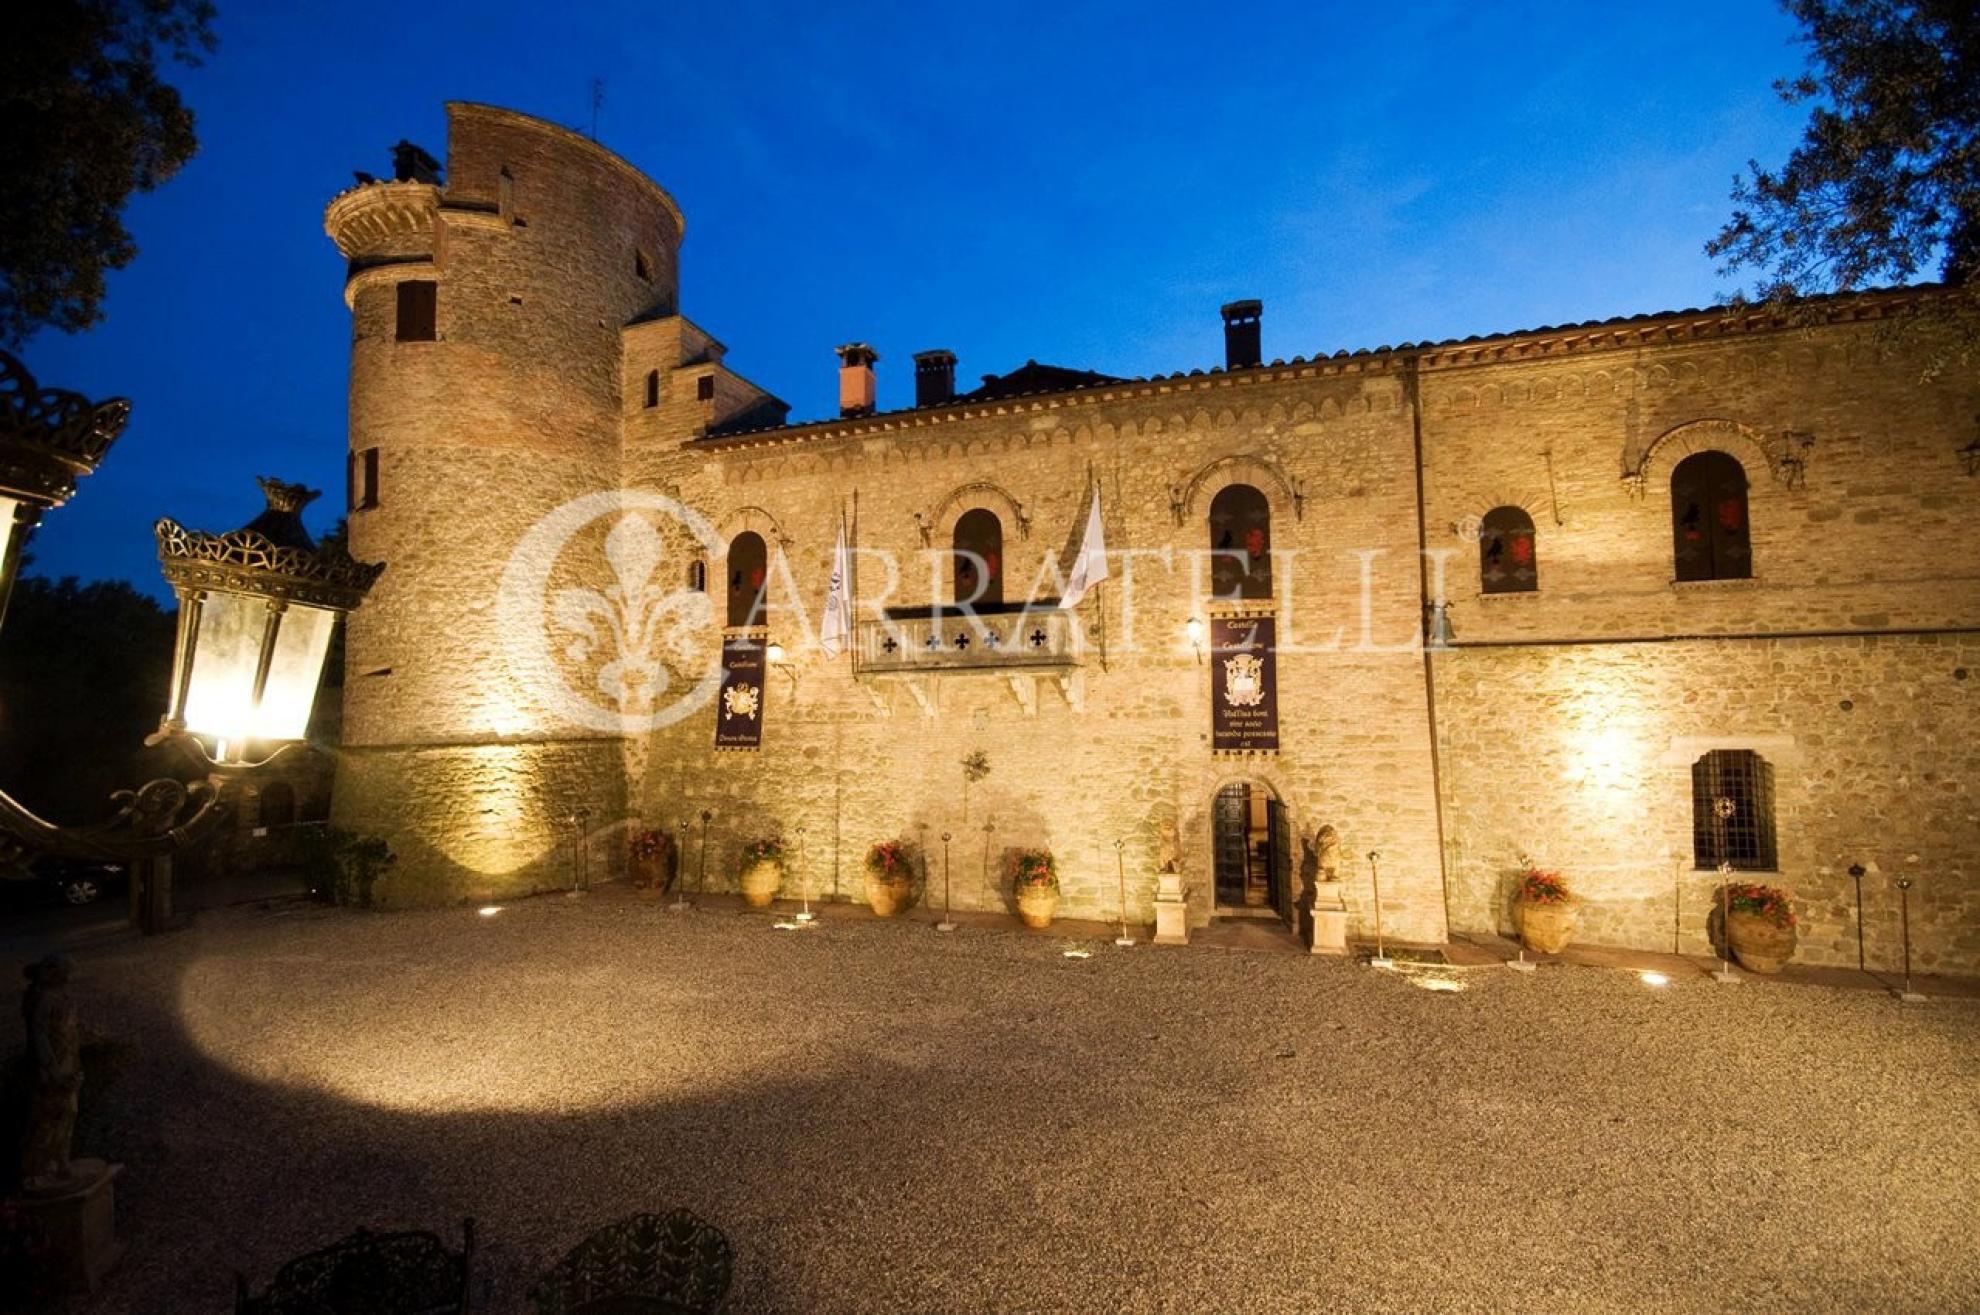
château prestigieux en Ombrie
Le château se dresse à environ 500 mètres d'altitude dans la commune de Deruta (Pérouse), au numéro 2 de la Via della Libertà. On y accède depuis Deruta par la route panoramique de montagne appelée « Via di Castelleone », à environ 4,5 km de la capitale. Monument historique, artistique et architectural datant des XVe et XVIe siècles, il est protégé par la Surintendance du patrimoine artistique, historique et architectural de la région Ombrie. Les origines de Deruta restent en grande partie obscures. Ce qui est certain, en revanche, c'est son lien ancien avec Pérouse, dont il a toujours constitué un bastion précieux au sud, en direction de Todi, rôle encore visible aujourd'hui sous la forme d'un château fortifié. Pérouse se trouve à environ 20 km, tout comme son aéroport. L'aéroport de Fiumicino (Rome) est à environ 185 km. Description : Le château se compose principalement de trois noyaux architecturaux d'origine, représentatifs de trois époques historiques : le médiéval (datant du XIIe siècle), visible dans les épais murs de pierre (parfois plus de 2,5 mètres d'épaisseur) qui convergent vers l'imposante tour lombarde (environ 36 mètres de haut, de forme carrée et divisée en cinq niveaux) ; le Renaissance (XVe-XVIe siècles), qui constitue le corps principal du château, avec son donjon ou tour arrondie (également divisée en cinq niveaux) et relié au corps de logis principal ; et le néogothique (XIXe siècle), qui représente la partie du bâtiment, rattachée au noyau Renaissance, dominant le village et abritant la tour du Belvédère à son sommet. Les chambres se composent de sept suites doubles avec possibilité d'ajouter un troisième lit, chacune dotée d'une salle de bains spacieuse équipée des dernières technologies, incluant baignoires et douches hydromassage avec aromathérapie, chromothérapie, ozonothérapie, hammam et radio. Les suites portent les noms de Contessa, Dama Bianca, Borgia, Gotica, Vergini, Torre degli Sposi et Cavaliere. Les appartements de maître, répartis sur deux étages, comprennent quatre chambres doubles avec possibilité d'ajouter un troisième lit (chacune avec une salle de bains privative équipée comme décrit précédemment) : la Chambre du Maître, la Chambre de l'Évêque, la Chambre d'Hôtes et l'Appartement de la Dame de Compagnie. Dans la Tour Lombarde, quatre chambres doubles supplémentaires, réparties sur quatre niveaux, sont appelées la Chambre du Cygne, la Chambre du Lion, la Chambre du Corbeau et la Chambre du Templier et reliées par un escalier en colimaçon. Le premier étage de la Tour Lombarde dispose de deux salles de bains entièrement équipées. Dans les quartiers des invités du château, deux chambres (une double et une simple) sont dotées de salles de bains adaptées aux personnes à mobilité réduite. Au total, on compte dix-huit salles de bains, dont celle desservant l'espace musée (appelée la Grotte), celle de la salle à manger, celle des Pensile dello Studiolo située dans les appartements de maître et la salle de bains de service adjacente à la Salle des Chevaliers. La propriété comprend trois cuisines entièrement équipées : la cuisine du Vieux Château (au rez-de-chaussée), la cuisine principale (au premier étage des appartements de maître) et la cuisine du petit appartement de la Dame de compagnie (au deuxième étage des appartements de maître). Au rez-de-chaussée se trouvent de nombreuses salles de réception et halls, dont certains sont vastes, comme la Grande Salle des Armuriers (plus de 100 m², la plus grande du château), l’ancien réfectoire des capitaines, la grande entrée du village et l’escalier Renaissance, la salle néo-gothique peinte, la salle des gardes, l’armurerie, le petit couloir et la grotte, l’ancienne galerie et l’entrée principale du château, la galerie et la salle des collections, le hall d’entrée du parc avec les tunnels souterrains médiévaux menant à l’ancienne citerne médiévale encore existante, la grande salle à manger Renaissance, la cuisine du Vieux Château et l’ancienne chapelle. Relié aux cuisines du château, un vaste portique vitré mène aux deux salles couvertes du cloître, qui communiquent avec la tour Lombard et ses pièces. Un large escalier de pierre conduit au Piano Nobile et aux suites Comtesse, Borgia, Dame Blanche, Gothique et Vierge. Les suites Comtesse et Borgia donnent accès à une grande terrasse panoramique carrée surplombant le vieux cloître et la cour intérieure. La tour Lombard offre un accès extérieur aux vastes terrasses du château, dominant le portique. De là, un imposant escalier de pierre mène au sommet de la tour, aménagé en solarium. Le Piano Nobile abrite également la Salle Dorée, l'Ancienne Bibliothèque, le Bureau et la Salle Renaissance, qui mène à la Torre degli Sposi (la Tour des Époux), le donjon principal. Cette salle est divisée en trois niveaux : la Salle de Bain (entièrement ornée de fresques), le Salon des Époux et la suite de la Torre degli Sposi. Il est à noter que l'intégralité du Piano Nobile du château de Castelleone, y compris les différents couloirs qui y mènent, présente des murs et des plafonds entièrement décorés à la tempera et à la fresque, avec des motifs géométriques, naturalistes, romantiques, militaires féodaux, etc., chaque pièce étant unique. Depuis le Piano Nobile, on accède à la Salle des Chevaliers et à la Grande Salle des Chevaliers, elles aussi entièrement décorées à la tempera, tant au plafond qu'aux murs. De cette vaste salle de réception, un escalier extérieur couvert conduit au sommet couvert de la Tour du Belvédère, qui offre un panorama à 360 degrés. Espaces extérieurs : Le périmètre total de la propriété est d'environ 800 mètres et comprend trois routes. Le château possède neuf entrées : trois depuis le parc (avec de grandes grilles automatisées en fer forgé à meneaux), une depuis la cour intérieure, une directement depuis le parc située sur la façade principale du bâtiment, trois depuis le village intérieur sur la Via della Libertà et une sur le Vicolo dell'Ulivo. Le terrain environnant, d'une superficie d'environ 8 500 mètres carrés, est principalement planté de grands arbres, pour la plupart centenaires (chênes et chênes verts), et comprend un parc et un jardin avec des terrasses descendant vers la piscine de 12,5 x 6 mètres située au pied des remparts du château. La piscine est équipée d'un jacuzzi de 8 mètres carrés avec aromathérapie et chromothérapie. Un puits en pierre et briques anciennes jouxte la piscine. État et finitions : La propriété, composée principalement de murs en pierre, de briques anciennes apparentes et de parties enduites, s'étend sur une surface habitable de plus de 2 000 mètres carrés (plus environ 500 mètres carrés de combles) répartie sur près de 100 pièces. Le cloître intérieur est situé dans la partie nord-ouest du bâtiment, avec un autre puits-citerne en briques anciennes, toujours en usage, au centre. Classification cadastrale de l'ensemble du site : D2 (usage commercial). Classification cadastrale de la chapelle privée : B7 (édifices religieux). Potentiel d’utilisation : Ce prestigieux château se prête parfaitement à une reconversion en établissement de luxe de charme. Il représente un investissement dédié à la beauté, à l’art et à l’histoire.
13.000.000,00 €